Bár a módosítás elsősorban az e-kereskedelmi vásárlások kapcsán került a figyelem középpontjába, annak a vállalkozásokra is fontos gyakorlati hatásai vannak, különösen az importügyletek és a kis értékű beszerzések esetében.
A vámkezelés szabályai megváltoztak
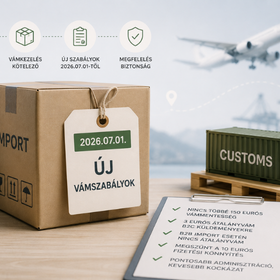
A korábbi szabályozás alapján a 150 eurót meg nem haladó importküldemények vámmentesen léphettek be az Európai Unió területére.
Az új szabályok szerint azonban minden importküldemény vámkezelés alá esik, ugyanakkor a fizetendő vám mértéke attól függ, hogy fogyasztói (B2C) vagy vállalkozások közötti (B2B) ügyletről beszélünk.
Magánszemélyek részére történő online vásárlások
Az Európai Unión kívülről érkező, közvetlenül magánszemélyeknek értékesített e-kereskedelmi küldemények esetében átmeneti szabályként 2028. július 1-jéig 3 eurós átalányvám alkalmazandó.
Az átalányvám nem csomagonként, hanem az eltérő vámtarifaszám alá tartozó árutételek alapján kerül megállapításra.
A gyakorlatban ez azt jelenti, hogy a legtöbb online vásárlás során az importköltségek beépülnek a végleges vételárba, különösen azoknál a webáruházaknál, amelyek DDP (Delivered Duty Paid) konstrukcióban értékesítenek.
B2B-import esetén nincs átalányvám
A vállalkozások közötti importügyletekre nem alkalmazható a 3 eurós átalányvám.
Amennyiben egy magyar vállalkozás közvetlenül importál árut harmadik országból, a vám mértékét továbbra is a termék vámtarifaszáma, valamint – adott esetben – a származási ország határozza meg.
Ennek megfelelően már a kis értékű, 150 euró alatti küldemények esetében is keletkezhet vám- és importáfa-fizetési kötelezettség.
Megszűnt a 10 eurós könnyítés is
A nyári adócsomag egy másik fontos változása, hogy megszűnt a korábban alkalmazott, 10 euró alatti vám- és importáfa-terhekhez kapcsolódó fizetési könnyítés.
Ennek következtében a jövőben már a csekély összegű vám- és importáfa-kötelezettségeket is meg kell fizetni.
Ez különösen a rendszeresen kis értékű alkatrészeket, mintákat vagy egyéb árukat importáló vállalkozásokat érintheti.
Céges beszerzések online piactereken
A gyakorlatban egyre gyakrabban fordul elő, hogy egy vállalkozás munkavállalója valamely nemzetközi online piactéren vagy webáruházban vásárol céges felhasználásra.
Számos platform azonban kizárólag fogyasztói vásárlásként kezeli ezeket a tranzakciókat, még akkor is, ha a beszerzés valójában üzleti célt szolgál.
Ez több adminisztratív kérdést is felvethet:
- a vállalkozás nem minden esetben kap a saját nevére kiállított vámokmányt;
- előfordulhat, hogy nem áll rendelkezésre megfelelő importáfa-bizonylat;
- nehezebbé válhat az ügylet megfelelő számviteli és áfakezelése.
Éppen ezért célszerű üzleti célú beszerzések esetén lehetőség szerint olyan beszállítót választani, amely kifejezetten vállalkozások számára értékesít.
Mire érdemes felkészülni?
Az új szabályok következtében a vállalkozásoknak érdemes felülvizsgálniuk importfolyamataikat, különösen akkor, ha rendszeresen rendelnek kisebb értékű árukat Európai Unión kívüli beszállítóktól.
A változások nemcsak többletköltséget eredményezhetnek, hanem az adminisztráció és a megfelelő bizonylatok rendelkezésre állása szempontjából is nagyobb odafigyelést igényelnek.
A megfelelő vámkezelési és áfakezelési gyakorlat kialakítása hozzájárulhat ahhoz, hogy a vállalkozások elkerüljék a későbbi adózási kockázatokat és biztosítsák a jogszabályi megfelelést.
Kérdése van az új vámszabályokkal kapcsolatban?
Szakértőink hazai és nemzetközi vállalkozások számára egyaránt támogatást nyújtanak vámeljárásokkal, importáfa-kérdésekkel és határon átnyúló ügyletek adózási vonatkozásaival kapcsolatban. Amennyiben szeretné megtudni, hogy az új szabályozás milyen hatással lehet vállalkozására, forduljon hozzánk bizalommal.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
The EUR 150 Customs Duty Exemption Has Been Abolished – What Businesses Need to Know
As of 1 July 2026, a significant change has been introduced to the European Union's customs rules: the customs duty exemption for consignments with a value of up to EUR 150 imported from non-EU countries has been abolished.
Although the reform has mainly attracted attention in connection with online shopping, it also has important implications for businesses, particularly those importing low-value goods from third countries.
Changes to Customs Procedures
Under the previous rules, consignments with a value not exceeding EUR 150 could enter the European Union without customs duties.
Following the legislative change, all imported goods are now subject to customs procedures. The applicable customs treatment depends on whether the transaction qualifies as business-to-consumer (B2C) or business-to-business (B2B).
Online Purchases by Private Individuals
For e-commerce goods shipped directly from non-EU countries to private consumers, a temporary EUR 3 flat-rate customs duty applies until 1 July 2028.
The flat-rate duty is calculated based on the number of customs tariff categories included in the customs declaration rather than on the number of parcels or individual products.
In practice, consumers will often not pay this amount separately, as many online retailers use Delivered Duty Paid (DDP) shipping arrangements, where customs charges are included in the purchase price.
Standard Customs Duties Continue to Apply to B2B Imports
The EUR 3 flat-rate customs duty does not apply to business imports.
Where a Hungarian company imports goods directly from a non-EU supplier, customs duties continue to be determined according to the product's customs tariff classification and, where relevant, its origin.
As a result, imports valued below EUR 150 may now also give rise to customs duties and import VAT.
Removal of the EUR 10 Relief
Another important change introduced by the Summer Tax Package is the abolition of the previous relief applicable to customs duties and import VAT below EUR 10.
Consequently, even low-value customs duties and import VAT liabilities must now be paid in accordance with the general rules.
This change is particularly relevant for businesses regularly importing samples, spare parts or other low-value goods.
Business Purchases Through Consumer Platforms
Many businesses purchase goods through international online marketplaces that are primarily designed for private consumers.
In these cases, transactions may still be treated as consumer purchases, even if the goods are acquired for business purposes.
This can create several administrative challenges:
- customs documents may not be issued in the company's name;
- appropriate import VAT documentation may not be available;
- accounting and VAT treatment of the transaction may become more complex.
For this reason, businesses should consider purchasing from suppliers that offer dedicated B2B sales channels whenever possible.
What Should Businesses Do?
Companies importing goods from outside the European Union should review their existing import procedures, particularly where low-value consignments are involved.
The new rules may not only increase import costs but also create additional administrative requirements relating to customs documentation and VAT compliance.
Ensuring that import transactions are properly documented and handled from both a customs and VAT perspective can help businesses minimise tax risks and maintain compliance with the applicable legislation.
Need assistance with customs or import VAT?
Our team supports both Hungarian and international businesses with customs procedures, import VAT matters and cross-border transactions. If you would like to understand how the recent changes may affect your business, feel free to contact us.
If you have any further questions regarding this topic, our experts are happy to assist you.
Get in touch with us!