


Szakmai cikkek
23
Okt
Az év vége a vállalkozások számára nemcsak az üzleti év lezárásáról és a következő év megtervezéséről szól, hanem számos fontos adózási döntés meghozatalának időszaka is.
18
Szept
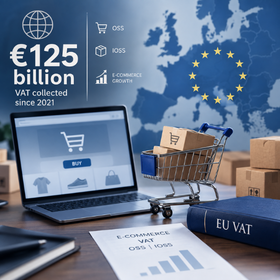
Az Európai Bizottság friss adatai szerint az uniós e-kereskedelmi áfaszabályok 2021-es bevezetése óta a tagállamok több mint 125 milliárd euró áfát szedtek be az online értékesítésekhez kapcsolódó egyszerűsített rendszereken, így az OSS és IOSS rendszereken keresztül.
17
Szept
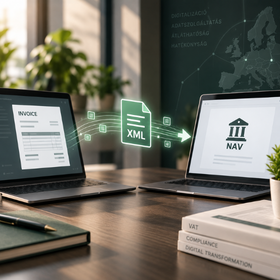
A ViDA egyik fontos következménye, hogy a számla és az adóhatóság részére teljesített adatszolgáltatás között még szorosabb kapcsolat jön létre.
17
Szept
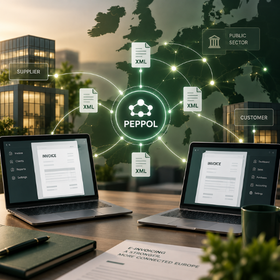
Az e-számlázás digitalizációjának egyik eleme lehet a PEPPOL szerepének erősödése.
17
Szept
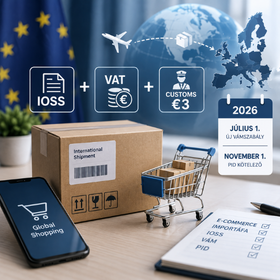
A kis értékű, EU-n kívülről érkező e-commerce küldemények 2026-os vámváltozásairól már számos vállalkozás hallott.
17
Szept
Az áfa digitalizációja már nem egy távoli jövőbeli elképzelés.
17
Szept
Az áfa digitalizációja a számlázási folyamatokat is alapjaiban alakíthatja át.
17
Szept
Az e-számlázás kapcsán gyakori félreértés, hogy egy PDF-ben kiállított és elektronikusan továbbított számla automatikusan megfelel a digitalizált számlázás követelményeinek.
16
Szept
A kutatás-fejlesztési (a továbbiakban "K+F") tevékenységhez Magyarországon többféle adó- és járulékkedvezmény, illetve támogatás kapcsolódhat.
16
Szept
A kutatás-fejlesztési tevékenységhez kapcsolódóan a társasági adó rendszerében többféle adóelőny is elérhető.