


Newsletter
R&D Tax Incentives: The Same Cost, Two Very Different Tax Outcomes
Csipkés Sándor
16/08/2026
19:43
A kutatás-fejlesztési tevékenységet végző vállalkozások számára a K+F költségek adózási kezelése sok esetben legalább olyan fontos kérdés lehet, mint maga a projekt szakmai eredménye.
Egy jelentős összegű K+F ráfordítás ugyanis önmagában még nem garantálja, hogy a vállalkozás ténylegesen realizálni is tudja a kapcsolódó adóelőnyt. Az eredmény jelentősen függhet attól, hogy a társaság milyen adópozícióban van, rendelkezik-e elegendő pozitív adóalappal vagy fizetendő társasági adóval, illetve milyen K+F ösztönző rendszert választ.
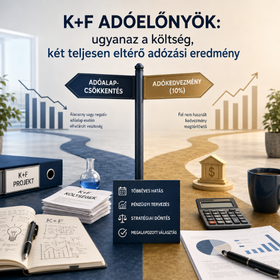
A magyar társasági adó rendszerében jelenleg két alapvetően eltérő megoldás állhat rendelkezésre. Az egyik közvetlenül az adóalapot csökkenti, míg a másik a számított társasági adóból biztosít adóelőnyt. Bár mindkét rendszer ugyanahhoz a területhez, a kutatás-fejlesztéshez kapcsolódik, a vállalkozás számára elérhető tényleges pénzügyi eredmény akár jelentősen eltérhet.
Először azt kell eldönteni, milyen formában érvényesüljön az adóelőny
A K+F tevékenységhez kapcsolódó társaságiadó-előny hagyományosan az adóalap csökkentésén keresztül volt érvényesíthető. A vonatkozó szabályok alapján az adózó saját tevékenységi körében végzett alapkutatás, alkalmazott kutatás vagy kísérleti fejlesztés közvetlen költsége - a jogszabályi feltételek teljesülése esetén - csökkentheti az adózás előtti eredményt.
Ennek következtében ugyanaz a költség két különböző szinten is megjelenhet. Egyrészt számviteli szempontból ráfordításként csökkenti az eredményt, másrészt a társasági adóalap meghatározása során további adóalap-csökkentő tételként is figyelembe vehető.
Ez a rendszer különösen akkor lehet hatékony, ha a vállalkozásnak elegendő pozitív adóalapja van ahhoz, hogy a kedvezmény ténylegesen csökkentse a fizetendő társasági adót.
2024-től azonban egy másik lehetőség is megjelent: az adózó – meghatározott feltételek mellett – a hagyományos adóalap-kedvezmény helyett K+F adókedvezményt választhat. A két rendszer ugyanazon érintett költségek tekintetében nem alkalmazható párhuzamosan.
Adóalap-csökkentés vagy közvetlen adócsökkentés?
A két konstrukció közötti különbség első pillantásra egyszerűnek tűnik, a gyakorlati hatása azonban jelentős lehet.
A hagyományos K+F kedvezmény az adóalapot csökkenti. Ez azt jelenti, hogy a K+F közvetlen költségei a társasági adó alapjának meghatározásakor vehetők figyelembe.
Az új K+F adókedvezmény ezzel szemben nem az adóalapra hat, hanem közvetlenül a számított társasági adó összegét csökkenti. Az adókedvezmény általános mértéke az elszámolható költségek 10%-a, és a költség felmerülésének évében, valamint az azt követő három adóévben használható fel.
Ezért önmagában nem feltétlenül lehet kijelenteni, hogy az egyik rendszer minden esetben kedvezőbb a másiknál. A megfelelő választás jelentősen függhet attól, hogy az adott vállalkozás hogyan alakul adózási és pénzügyi szempontból az adott, illetve a következő években.
Mi történik, ha a vállalkozás „túl sok” K+F költséget számol el?
A gyakorlati problémák egyik legfontosabb területe a K+F-intenzív vállalkozások esetében jelenik meg.
Előfordulhat, hogy egy társaság jelentős összegű K+F költséget számol el, és az adóalap-csökkentő tétel alkalmazásával társaságiadó-alapja negatívvá válik. Ilyen esetben főszabály szerint társaságiadó-fizetési kötelezettség nem keletkezik – a jövedelem-(nyereség)-minimum szabályait jelen cikkben nem vizsgálva.
Ez első látásra kedvező eredménynek tűnhet. A probléma azonban akkor jelentkezhet, ha a negatív adóalap tartósan fennmarad.
A keletkező elhatárolt veszteség ugyanis csak későbbi pozitív adóalappal szemben használható fel. Ha a társaság K+F tevékenysége miatt évről évre negatív társaságiadó-alapot ér el, akkor előfordulhat, hogy az elhatárolt veszteség folyamatosan halmozódik, miközben annak tényleges felhasználására nincs lehetőség.
A gyakorlatban ez azt jelentheti, hogy a vállalkozás papíron jelentős adóelőnyt „termel”, de azt nem tudja rövid vagy akár középtávon ténylegesen hasznosítani.
Itt válhat különösen érdekessé az új K+F adókedvezmény
Az adókedvezmény rendszerének egyik legfontosabb sajátossága, hogy a fel nem használt kedvezmény – a törvényben meghatározott időszak elteltével és a feltételek teljesülése esetén – megtéríthető.
Az adózó a rendelkezésre álló kedvezményt elsősorban a számított társasági adó összegének csökkentésére használhatja fel. Amennyiben azonban az elszámolható költségek alapján számított K+F adókedvezményből a költség felmerülésének évében és az azt követő három adóévben marad fel nem használt összeg, arra átutalással teljesítendő megtérítés járhat. A kiutalás egyik feltétele, hogy az adózónak ne legyen 100 000 forintot meghaladó, végrehajtható nettó adótartozása.
Ez a K+F-intenzív vállalkozások számára különösen fontos különbséget jelenthet.
Míg az adóalap-kedvezmény alkalmazása akár jelentős összegű elhatárolt veszteséget eredményezhet, amelynek felhasználása kizárólag jövőbeni pozitív adóalap esetén lehetséges, addig az új rendszerben a fel nem használt adókedvezmény – a vonatkozó szabályok teljesülése esetén – ténylegesen pénzügyi megtérülést is eredményezhet.
Másképpen fogalmazva: előfordulhat olyan helyzet, amikor a vállalkozásnak nincs vagy csak alacsony összegű társaságiadó-fizetési kötelezettsége, ugyanakkor a K+F tevékenységéhez kapcsolódó kedvezmény egy részét később készpénzben is realizálhatja.
A döntés nem csak egyetlen adóévre szól
Az új K+F adókedvezmény választása ugyanakkor nem egy olyan döntés, amelyet az adózó minden évben szabadon újragondolhat.
A választást a választással érintett első adóévről szóló éves társaságiadó-bevallásban kell bejelenteni, és a választás a jogszabályban meghatározott, egymást követő adóévekben felmerülő elszámolható K+F költségekre is kihat. Ezért a döntés előtt nem elegendő kizárólag az aktuális évi adókötelezettséget vizsgálni; célszerű a vállalkozás várható eredményességét és K+F tevékenységét több évre előre is modellezni.
Egy olyan vállalkozás számára például, amely a következő években jelentős pozitív adóalapot vár, az adóalap-csökkentés továbbra is kedvező megoldás lehet. Egy tartósan K+F-intenzív, alacsony vagy negatív adóalapot termelő vállalkozás esetében ugyanakkor az új adókedvezmény más eredményt hozhat.
Nem minden K+F költség kezelhető automatikusan ugyanúgy
Az új adókedvezmény alkalmazása során különösen fontos a K+F projektek és a kapcsolódó költségek megfelelő azonosítása.
A kedvezmény alapjának meghatározásakor nem elegendő egyszerűen a vállalkozás által K+F tevékenységhez kapcsolódónak tekintett valamennyi költséget összeadni. Az elszámolható költségeket a vonatkozó szabályok alapján kell meghatározni, és figyelembe kell venni azokat a tételeket is, amelyeket a jogszabály kizár a kedvezmény alapjából.
Az alkalmazás további fontos feltétele, hogy az adókedvezmény a vonatkozó átmeneti szabályok alapján csak a 2024. január 1-jét követően megkezdett K+F projektekhez kapcsolódóan merülhet fel. Emiatt a projektek indulásának megfelelő dokumentálása és a projektstruktúra egyértelmű meghatározása a gyakorlatban kiemelt jelentőséget kaphat.
Ez különösen olyan vállalatcsoportok vagy társaságok esetében lehet összetett feladat, ahol a fejlesztési tevékenység folyamatos, és egy-egy projekt kezdő- és végpontja nem mindig különül el egyértelműen.
Más adónemekre is hatással lehet a választás
A K+F adókedvezmény alkalmazása nem kizárólag a társasági adó szempontjából igényel megfontolást.
A választás hatással lehet arra is, hogy az adózó más adónemekben milyen K+F-hez kapcsolódó kedvezményeket tud érvényesíteni. A szabályozás többek között a helyi iparűzési adó és az innovációs járulék esetében is összekapcsolja az egyes kedvezmények alkalmazhatóságát a társasági adóban választott rendszerrel.
Éppen ezért egy kizárólag társaságiadó-számításra épülő összehasonlítás könnyen félrevezető lehet. Egy adott konstrukció ugyan a Tao szempontjából kedvezőbbnek tűnhet, miközben más adónemekben elveszítendő kedvezmények módosíthatják az összesített eredményt.
Akkor melyik megoldás a kedvezőbb?
Erre nincs minden vállalkozásra alkalmazható általános válasz.
Az optimális megoldás meghatározásához többek között az alábbi kérdéseket érdemes megvizsgálni:
- mekkora összegű K+F közvetlen költség merül fel;
- milyen összegű pozitív vagy negatív társaságiadó-alap várható;
- rendelkezik-e a vállalkozás már felhalmozott elhatárolt veszteséggel;
- milyen társaságiadó-fizetési kötelezettség várható a következő években;
- milyen egyéb K+F-hez kapcsolódó kedvezményeket vesz vagy venne igénybe a vállalkozás;
- hogyan alakulhat a vállalkozás eredményessége közép- és hosszabb távon;
- és milyen projektek tekinthetők a vonatkozó szabályok alapján az új adókedvezmény szempontjából relevánsnak.
Összegzés
A K+F tevékenységhez kapcsolódó adóelőnyök esetében ma már nem kizárólag az a kérdés, hogy a vállalkozás jogosult-e valamely kedvezményre.
Legalább ennyire fontos annak meghatározása is, milyen formában érdemes azt érvényesíteni.
Az adóalap-csökkentő rendszer továbbra is jelentős előnyt biztosíthat, különösen azok számára, amelyek megfelelő pozitív adóalappal rendelkeznek. A K+F adókedvezmény ugyanakkor új lehetőséget teremthet azon vállalkozások számára, amelyek K+F-intenzív működésük miatt korábban nem tudták teljes mértékben kihasználni az adóalap-csökkentésből eredő előnyöket.
A választás azonban hosszabb távú következményekkel járhat, és más adónemekben is befolyásolhatja az elérhető kedvezményeket. Emiatt a döntést célszerű nem kizárólag az aktuális évi Tao-kötelezettség alapján meghozni, hanem több évre előretekintő adóhatás-modellezésre építeni.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
R&D Tax Incentives: The Same Cost, Two Very Different Tax Outcomes
For companies carrying out research and development activities, the tax treatment of R&D expenditure can be just as important as the outcome of the project itself.
Incurring significant R&D costs does not automatically mean that the related tax benefit can be fully realised. The actual financial advantage will depend on a number of factors, including the company's overall tax position, the availability of a positive corporate income tax base or payable corporate income tax, and the R&D incentive regime selected by the taxpayer.
Under the Hungarian corporate income tax system, two fundamentally different mechanisms may be available. One reduces the tax base, while the other provides a direct reduction of the calculated corporate income tax. Although both incentives are linked to R&D activities, they may produce significantly different financial results for the same company.
The first question is how the tax benefit should be realised
Traditionally, R&D-related tax benefits have been available through a reduction of the corporate income tax base. Subject to the relevant statutory requirements, the direct costs of basic research, applied research and experimental development carried out by the taxpayer may reduce its pre-tax profit.
As a result, the same expenditure may effectively be taken into account at two different levels. First, it is recognised as an expense for accounting purposes. Secondly, it may also be considered as a tax base deduction when determining the corporate income tax base.
This approach may be particularly beneficial where the company has sufficient positive taxable income to effectively utilise the deduction.
From 2024, however, taxpayers have also been given the option, subject to the applicable conditions, to choose an R&D tax credit instead of the traditional tax base deduction. The two mechanisms cannot be applied simultaneously in respect of the same eligible costs.
Reducing the tax base or reducing the tax itself?
The conceptual difference between the two systems is relatively straightforward, but the practical impact may be substantial.
The traditional R&D incentive reduces the corporate income tax base. In other words, eligible direct R&D costs are taken into account when calculating taxable income.
The new R&D tax credit, on the other hand, does not reduce the tax base. Instead, it directly reduces the amount of calculated corporate income tax. As a general rule, the tax credit corresponds to 10% of eligible costs and may be utilised in the year in which the costs are incurred and during the following three tax years.
For this reason, it is not possible to state that one regime will always be more beneficial than the other. The optimal solution will depend heavily on the taxpayer's current and expected tax position.
What happens when R&D expenditure exceeds the company's taxable capacity?
One of the most important practical issues arises in the case of R&D-intensive businesses.
A company may incur substantial R&D expenditure and, after applying the tax base deduction, generate a negative corporate income tax base. In such circumstances, no corporate income tax liability generally arises, disregarding for the purposes of this article the rules relating to the income/profit minimum.
At first glance, this may appear to be a favourable outcome. However, difficulties may arise where the negative tax base becomes a recurring feature of the business.
The resulting tax loss can generally only be utilised against future positive tax bases. Therefore, if a company continuously generates negative taxable income due to substantial R&D expenditure, tax losses may accumulate without creating an immediate financial benefit.
In practice, this may result in a situation where the company continues to generate significant tax deductions on paper while being unable to effectively utilise them.
This is where the new R&D tax credit may become particularly relevant
One of the most important features of the tax credit regime is that, subject to the statutory conditions, an unused portion of the credit may ultimately become refundable.
The taxpayer may first use the available credit to reduce its calculated corporate income tax. However, if part of the tax credit remains unused during the year in which the eligible costs are incurred and the following three tax years, the unused amount may become refundable by bank transfer. One of the conditions for the refund is that the taxpayer's enforceable net tax debt recorded by the tax authority does not exceed HUF 100,000 at the time of payment.
This distinction may be particularly important for R&D-intensive companies.
Under the traditional tax base deduction, substantial carried-forward tax losses may be generated, but these can only be utilised against future positive taxable income. Under the new tax credit regime, however, the unused incentive may, subject to the applicable rules, ultimately result in an actual cash benefit.
In other words, a company may find itself in a position where it has little or no corporate income tax liability while still being able to realise the benefit of part of its R&D tax credit through a later cash refund.
The election is not a one-year decision
Choosing the new R&D tax credit is not simply a decision that can be reconsidered freely every year.
The election must be reported in the corporate income tax return for the first tax year affected by the choice, and the decision has consequences for eligible R&D expenditure arising in subsequent tax years as defined by the applicable legislation. Therefore, it is advisable to assess not only the current year's tax position but also the company's expected profitability and R&D expenditure over a longer period.
For example, a company expecting substantial positive taxable income in the coming years may continue to benefit significantly from the traditional tax base deduction. By contrast, a highly R&D-intensive business that regularly generates a low or negative tax base may reach a different conclusion.
Identifying eligible projects and costs is essential
The application of the new R&D tax credit requires careful identification of both the relevant R&D projects and the associated eligible costs.
It is not sufficient to simply aggregate all expenditure that the company internally considers to be related to R&D. Eligible costs must be determined in accordance with the applicable statutory rules, taking into account the items specifically excluded from the tax credit base.
In addition, the transitional rules make the proper identification of relevant projects particularly important, as the tax credit regime applies to projects started after 1 January 2024.
This may create practical challenges, especially in companies where development activities are continuous and the exact beginning and end of individual projects are not always clearly identifiable.
The decision may also affect other taxes
The choice of R&D incentive should not be assessed solely from a corporate income tax perspective.
The selected regime may also influence the availability of certain R&D-related incentives under other taxes. The rules applicable to local business tax and the innovation contribution, among others, are linked to the choice made under the corporate income tax regime.
As a result, an analysis based exclusively on corporate income tax may provide an incomplete picture. A solution that appears more favourable for CIT purposes may become less attractive once the impact on other taxes is also taken into account.
So which option is more beneficial?
There is no single answer that applies to every business.
When comparing the two alternatives, companies should consider, among other things:
- the amount of direct R&D expenditure incurred;
- the expected level of positive or negative corporate income tax base;
- the existence of accumulated carried-forward tax losses;
- expected corporate income tax liabilities in future years;
- other R&D-related incentives currently used or expected to be used;
- the company's medium- and long-term profitability; and
- whether the relevant projects meet the conditions applicable to the R&D tax credit.
Conclusion
When considering R&D-related tax incentives, the key question is no longer simply whether a company is entitled to a tax benefit.
It is equally important to determine how that benefit should be realised.
The traditional tax base deduction may continue to provide significant advantages for companies with sufficient positive taxable income. At the same time, the R&D tax credit may offer a new opportunity for R&D-intensive businesses that have previously been unable to fully benefit from tax base reductions.
However, the decision may have longer-term consequences and may also affect the availability of incentives under other taxes. For this reason, the choice should ideally not be based solely on the corporate income tax liability of a single year. A multi-year tax impact assessment and financial model can help determine which option is likely to provide the most favourable outcome over the longer term.
If you have any further questions regarding this topic, our experts are happy to assist you.