


Newsletter
Changes to the VAT Treatment of New Residential Properties from 2027 – Important Transitional Rules
Dr. Horváth Réka
15/09/2026
20:17
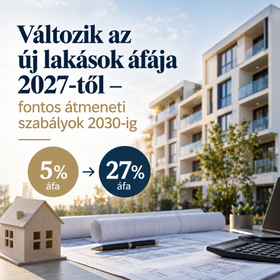
2027. január 1-jétől főszabály szerint megszűnik az új lakóingatlanok értékesítésére jelenleg alkalmazható 5%-os kedvezményes áfamérték. Az általános forgalmi adó mértéke az érintett értékesítések esetében ismét 27%-ra emelkedik.
A változás azonban nem jelenti azt, hogy 2027. január 1-jén valamennyi új építésű lakóingatlan értékesítése azonnal 27%-os áfa alá kerül. A jogalkotó ugyanis az átmeneti szabályokkal lehetővé teszi az 5%-os adómérték további alkalmazását 2030. december 31-ig azoknál a beruházásoknál, amelyek esetében az építkezéshez szükséges jogi feltételek a jogszabályban meghatározott határidőig már teljesültek.
A szabályozás ezért az új lakóingatlanok piacán nem egyik napról a másikra bekövetkező adókulcsváltást jelent, hanem egy fokozatos átmenetet, mely kedvező lehet a már előrehaladott beruházásoknak.
Meddig alkalmazható jelenleg az 5%-os áfa?
Az új lakóingatlanok értékesítésére vonatkozó 5%-os kedvezményes áfamérték az Áfa tv. 82. § (2) bekezdésén, valamint a törvény 3. számú mellékletének I. részében meghatározott feltételeken alapul.
A jelenlegi szabályozás alapján az 5%-os adómérték többek között az alábbi új lakóingatlanokra alkalmazható:
-
- többlakásos lakóingatlanban kialakított vagy kialakítandó lakás esetében, ha annak összes hasznos alapterülete nem haladja meg a 150 m²-t;
- egylakásos lakóingatlan esetében, ha annak összes hasznos alapterülete nem haladja meg a 300 m²-t.
Az 5%-os kedvezményes adómérték időbeli hatályát a 2024. évi LV. törvény további két évvel, 2026. december 31-ig meghosszabbította.
Ez azt jelenti, hogy a jelenlegi információk alapján 2027. január 1-jétől főszabály szerint a 27%-os általános áfamérték válik alkalmazandóvá azokra az új lakóingatlan-értékesítésekre, amelyek nem tartoznak az átmeneti rendelkezések hatálya alá.
Miért nem jelenti ez azt, hogy 2027-től minden új lakás 27%-os áfával kerül értékesítésre?
Bár 2027. január 1-jétől főszabály szerint megszűnik az új lakóingatlanokra alkalmazható 5%-os áfa, ez nem érinti automatikusan az összes folyamatban lévő beruházást.
A jogalkotó ugyanis átmeneti szabályokat is bevezetett annak érdekében, hogy a már meghatározott építésügyi státuszban lévő beruházások esetében továbbra is alkalmazható legyen a kedvezményes adómérték.
Az Áfa tv. 2027. január 1-jétől hatályos 371. § a)–c) pontjai alapján az 5%-os áfa a 2026. december 31. után, de 2030. december 31-ig átvett vagy jóváírt előlegekre, illetve az ezen időszakban teljesített értékesítésekre is alkalmazható, ha az adott beruházás megfelel a jogszabályban meghatározott feltételek valamelyikének.
Ennek megfelelően az 5%-os adómérték akkor maradhat fenn, ha például építési engedélyhez kötött beruházás esetén az építési engedély 2026. december 31-ig véglegessé vált. Az átmeneti szabály a korábbi építésügyi szabályok szerinti egyszerű bejelentéssel megvalósuló építkezéseket is kezeli, ebben az esetben az építési tevékenységet legkésőbb 2024. szeptember 30-ig be kellett jelenteni. A magyar építészetről szóló törvény szerinti egyszerű bejelentés esetén pedig annak 2026. december 31-ig történő tudomásulvétele szükséges.
Mindez a gyakorlatban azt jelenti, hogy egy 2027 után értékesített új lakásnál nem önmagában az értékesítés időpontja dönti el az alkalmazandó áfamértéket. Az adott beruházás építésügyi előzményeit is meg kell vizsgálni. Ha a projekt teljesíti az Áfa tv. 371. §-ában meghatározott feltételeket, az értékesítés 2030. december 31-ig továbbra is 5%-os áfával történhet.
Ha azonban az átmeneti rendelkezés feltételei nem teljesülnek, a 2027. január 1-jét követő, áfaköteles értékesítésekre főszabály szerint a 27%-os általános adómértéket kell alkalmazni. Ezt maga a NAV is kifejezetten megerősíti.
Mi történik azokkal a beruházásokkal, amelyek nem felelnek meg az átmeneti feltételeknek?
Az átmeneti rendelkezés nem jelent egy általános hosszabbítást.
Ha egy új lakóingatlan értékesítése 2027. január 1-je után történik, és az adott beruházás nem teljesíti a fentiekben részletezett feltételeket, akkor az ügyletre főszabály szerint a 27%-os általános adómértéket kell alkalmazni.
Ugyanez vonatkozik azokra az esetekre is, amelyekben az értékesítés vagy az előlegfizetés időpontja már 2027 utánra esik, de a beruházás nem rendelkezik a szükséges, határidőben véglegessé vált építési engedéllyel, illetve nem teljesíti az egyszerű bejelentéshez kapcsolódó feltételeket.
Ezért egy új lakóingatlan 2027 utáni áfakezelésének meghatározásakor nem elegendő kizárólag az értékesítés időpontját vizsgálni. A beruházás építésügyi előzményeit és az engedélyezési vagy bejelentési státuszt is szükséges ellenőrizni.
Mekkora különbséget jelenthet a gyakorlatban az 5% és a 27%?
Az áfakulcs változásának gyakorlati hatását egy egyszerű példán keresztül lehet a legjobban szemléltetni.
Tegyük fel, hogy egy új lakás 100 millió forintos bruttó vételáron kerül értékesítésre 5%-os áfa mellett. Ebben az esetben a 100 millió forintos vételár 95 238 095 Ft nettó vételárból és 4 761 905 Ft áfából áll.
Ha ugyanez a nettó vételár változatlan maradna, de az alkalmazandó áfamérték 5%-ról 27%-ra emelkedne, akkor a fizetendő áfa már 25 714 286 Ft lenne. Így a lakás bruttó vételára 120 952 381 Ft-ra emelkedne.
A példából jól látható, hogy változatlan nettó vételár mellett a 27%-os áfa több mint 20,9 millió forinttal növelné egy 100 millió forintos lakás bruttó vételárát. Ez arányosan mintegy 21%-os bruttó áremelkedést jelentene.
Fontos azonban, hogy ez kizárólag az áfa matematikai hatását szemléltető számítás. Nem jelenti azt, hogy a lakások piaci ára ténylegesen 21%-kal emelkedne. A fejlesztők ugyanis az áfa változásának hatását részben vagy egészben beépíthetik az áraikba, de az is előfordulhat, hogy a piaci kereslet, a versenyhelyzet vagy a fejlesztői árrés miatt annak egy részét maguk viselik.
A tényleges árváltozást ezért az áfakulcson túl számos piaci tényező is befolyásolhatja, többek között a lakáskereslet, a finanszírozási és építési költségek, valamint a fejlesztői árrések alakulása.
A 21%-os különbség tehát egy elméleti, változatlan nettó ár mellett számított érték, amely jól szemlélteti az áfakulcs változásának nagyságrendjét, de önmagában nem tekinthető a lakásárak várható emelkedésének.
Nem minden új lakóingatlant érint egyformán a változás
Az 5%-os kulcs kivezetése kapcsán fontos kiemelni, hogy nem minden új lakóingatlanra ugyanazok a szabályok vonatkoznak.
Az általános kedvezményes lakásáfa mellett ugyanis külön szabály vonatkozik az Étv. szerinti rozsdaövezeti akcióterületen található földrészleten megvalósuló, meghatározott feltételeknek megfelelő új lakások értékesítésére. Az ilyen lakások esetében az 5%-os kedvezményes adómérték 2027. január 1-jét követően is alkalmazható, vagyis ezekre nem vonatkozik a 2026. december 31-én megszűnő általános 5%-os lakásáfa-kedvezmény.
A kedvezmény alkalmazásának egyik feltétele az Áfa törvény alapján, hogy az érintett ingatlan többlakásos lakóingatlanban kialakított vagy kialakítandó, legfeljebb 150 m² hasznos alapterületű új lakás legyen, továbbá az értékesítésre olyan időpontban kerüljön sor, amikor az adott rozsdaövezeti akcióterületet kijelölő kormányrendelet már hatályban van.
Ezért szakmailag leegyszerűsítő lenne azt állítani, hogy „2027-től minden új lakás áfája 27%-ra emelkedik”. A főszabály valóban változik, ugyanakkor az átmeneti rendelkezések mellett a rozsdaövezeti akcióterületeken megvalósuló, jogszabályi feltételeknek megfelelő új lakásokra továbbra is fennmarad az 5%-os kedvezményes adómérték.
Útravaló a beruházóknak és a vevőknek
A 2027-től hatályos változások miatt az új lakóingatlanok áfakezelését minden esetben az adott beruházás egyedi körülményei alapján érdemes megvizsgálni. A beruházóknak elsősorban azt célszerű ellenőrizniük, hogy az építési engedély vagy az egyszerű bejelentés megfelel-e az átmeneti szabályokban meghatározott feltételeknek, mikor történik az értékesítés vagy az előlegfizetés, illetve az adásvételi szerződés megfelelően rendezi-e az esetleges áfaváltozás kérdését. Emellett azt is vizsgálni kell, hogy az ingatlan egyáltalán megfelel-e az 5%-os adómérték tárgyi feltételeinek.
A vevők számára különösen fontos lehet annak tisztázása, hogy a szerződésben szereplő vételár bruttó vagy nettó összeg, továbbá, hogy a vételár magában foglalja-e az esetlegesen megváltozó áfa terhét. Egy 2027-ben vagy azt követően teljesülő ügyletnél ezért nem elegendő csupán az értékesítés időpontját figyelembe venni: az ingatlan és a beruházás építésügyi előzményei, valamint az ügylet teljesítési körülményei egyaránt meghatározóak lehetnek.
Összességében tehát a 2027-es változás nem jelent egyik napról a másikra bekövetkező, teljes körű átállást 27%-os áfára. Az átmeneti szabályoknak köszönhetően számos már elindult beruházás esetében továbbra is alkalmazható maradhat az 5%-os adómérték, ezért a következő években az egyik legfontosabb kérdés nem pusztán az lesz, hogy 5% vagy 27%, hanem az, hogy az adott projekt pontosan milyen feltételek mellett valósul meg.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
Changes to the VAT Treatment of New Residential Properties from 2027 – Important Transitional Rules Until 2030
As of 1 January 2027, the reduced 5% VAT rate currently applicable to the sale of new residential properties will, as a general rule, cease to apply. Accordingly, the standard VAT rate of 27% will once again apply to the relevant supplies.
However, this change does not mean that all sales of newly built residential properties will automatically become subject to 27% VAT as of 1 January 2027. The legislator has introduced transitional rules allowing the 5% VAT rate to remain applicable until 31 December 2030 to projects where the relevant legal requirements for the construction have been met by the deadlines specified by law.
The regulation therefore does not result in an overnight change in the VAT treatment of the new residential property market, but rather provides for a gradual transition, which may be beneficial for projects that have already reached an advanced stage.
How long can the 5% VAT rate currently be applied?
The 5% reduced VAT rate applicable to the sale of new residential properties is based on Section 82(2) of the Hungarian VAT Act (Act CXXVII of 2007 on Value Added Tax) and the conditions set out in Part I of Annex 3 to the Act.
Under the current rules, the 5% VAT rate may, among other things, be applied to the following new residential properties:
-
- a dwelling constructed or to be constructed in a multi-unit residential property, provided that its total useful floor area does not exceed 150 m²;
- a single-unit residential property, provided that its total useful floor area does not exceed 300 m².
The period of application of the 5% reduced VAT rate was extended by a further two years, until 31 December 2026, by Act LV of 2024.
This means that based on the current rules, from 1 January 2027, the standard VAT rate of 27% will generally apply to sales of new residential properties that do not fall within the scope of the transitional provisions.
The transitional rules applicable after 2027
Although the 5% VAT rate applicable to new residential properties will, as a general rule, cease to apply from 1 January 2027, this does not automatically affect all ongoing developments.
The legislator has introduced transitional rules to ensure that the reduced VAT rate may continue to apply to projects that have already reached a specified stage under the relevant construction regulations.
Under Section 371(a)–(c) of the Hungarian VAT Act, effective from 1 January 2027, the 5% VAT rate may also apply to advance payments received or credited after 31 December 2026 but no later than 31 December 2030, as well as to supplies completed during this period, provided that the relevant development meets one of the conditions specified by law.
Accordingly, the 5% VAT rate may continue to apply, for example, where, in the case of a development requiring a building permit, the building permit became final by 31 December 2026. The transitional rules also cover construction projects subject to a simple notification under the previous construction regulations; in such cases, the construction activity had to be notified by 30 September 2024 at the latest. In the case of a simple notification under the Hungarian Architecture Act, the notification must have been acknowledged by 31 December 2026.
In practice, this means that for a new residential property sold after 2027, the applicable VAT rate is not determined solely by the date of the sale. The construction history and legal status of the development must also be examined. If the project meets the conditions set out in Section 371 of the Hungarian VAT Act, the sale may continue to be subject to 5% VAT until 31 December 2030.
If, however, the conditions of the transitional provision are not met, the 27% standard VAT rate will generally apply to taxable supplies taking place from 1 January 2027 onwards. This has also been expressly confirmed by the Hungarian Tax and Customs Administration (NAV).
What happens to developments that do not meet the transitional conditions?
The transitional provision does not constitute a general extension of the 5% VAT rate.
If a new residential property is sold after 1 January 2027 and the relevant development does not meet the conditions described above, the 27% standard VAT rate will generally apply to the transaction.
The same applies where the sale or advance payment takes place after 2027, but the development does not have a building permit that became final by the relevant deadline or does not meet the conditions relating to the simple notification procedure.
Therefore, when determining the VAT treatment of a new residential property after 2027, it is not sufficient to consider the date of the sale alone. The construction history of the development and its permitting or notification status must also be examined.
What difference could the change from 5% to 27% make in practice?
The practical impact of the change in the VAT rate can be best illustrated through a simple example.
Let us assume that a new apartment is sold for a gross purchase price of HUF 100 million, including 5% VAT. In this case, the HUF 100 million purchase price consists of a net purchase price of HUF 95,238,095 and VAT of HUF 4,761,905.
If the same net purchase price remained unchanged, but the applicable VAT rate increased from 5% to 27%, the VAT payable would already amount to HUF 25,714,286. As a result, the gross purchase price of the apartment would increase to HUF 120,952,381.
The example clearly demonstrates that, assuming an unchanged net purchase price, a VAT rate increase from 5% to 27% would increase the gross purchase price of a HUF 100 million apartment by more than HUF 20.9 million. This represents an approximately 21% increase in the gross purchase price.
It is important to note, however, that this calculation illustrates the mathematical impact of the VAT rate only. It does not mean that market prices of residential properties would actually increase by 21%. Developers may pass on the impact of the VAT increase to buyers in whole or in part, but they may also absorb part of the additional burden due to market demand, competitive pressures or their profit margins.
The actual change in prices may therefore be influenced by a number of factors beyond the VAT rate, including housing demand, financing and construction costs, and developers' profit margins.
The 21% difference is therefore a theoretical figure calculated on the assumption of an unchanged net price, which effectively illustrates the magnitude of the VAT rate change, but should not in itself be regarded as a forecast of future residential property price increases.
The change does not affect all new residential properties in the same way
In connection with the phasing out of the 5% VAT rate, it is important to emphasise that the same rules do not apply to all new residential properties.
In addition to the general reduced VAT regime for residential properties, a separate rule applies to the sale of qualifying new dwellings constructed on land located within an action area designated as a brownfield zone ("rozsdaövezeti akcióterület") under the Hungarian Act on the Built Environment. In the case of such dwellings, the 5% reduced VAT rate may continue to apply after 1 January 2027, meaning that these properties are not affected by the general 5% residential VAT rate expiring on 31 December 2026.
One of the conditions for applying the reduced rate under the Hungarian VAT Act is that the relevant property must be a new dwelling constructed or to be constructed in a multi-unit residential property, with a useful floor area of no more than 150 m², and the sale must take place at a time when the government decree designating the relevant brownfield action area is already in force.
It would therefore be an oversimplification to state that “the VAT rate on all new residential properties will increase to 27% from 2027.” While the general rule will indeed change, the 5% reduced VAT rate will continue to apply to qualifying new dwellings developed in designated brownfield action areas, in addition to the transitional provisions described above.
Practical considerations for developers and buyers
In light of the changes taking effect from 2027, the VAT treatment of new residential properties should in all cases be assessed based on the specific circumstances of the relevant development. From a developer's perspective, it is particularly important to verify whether the building permit or simple notification meets the conditions set out in the transitional rules, when the sale or advance payment takes place, and whether the sale and purchase agreement appropriately addresses the potential impact of a change in VAT. It should also be established whether the property meets the substantive conditions for applying the 5% VAT rate in the first place.
For buyers, it is particularly important to clarify whether the purchase price stated in the agreement is a gross or net amount, and whether the purchase price includes the potential additional VAT burden resulting from a change in the applicable VAT rate. Accordingly, for a transaction completed in 2027 or thereafter, it is not sufficient to consider the date of the sale alone: the construction history of the property and the development, as well as the specific circumstances determining the time of supply, may all be relevant.
Overall, the 2027 change does not represent an overnight, comprehensive transition to 27% VAT. Thanks to the transitional rules, the 5% VAT rate may continue to apply to a significant number of developments that have already been initiated. Accordingly, in the coming years, one of the key questions will not simply be whether the applicable rate is 5% or 27%, but rather under which specific conditions the relevant development is being carried out.
If you have any further questions regarding this topic, our experts are happy to assist you.