Ezek érvényesítésének egyik alapvető kérdése azonban annak igazolása, hogy az adott tevékenység valóban megfelel-e a jogszabály szerinti K+F fogalmának.
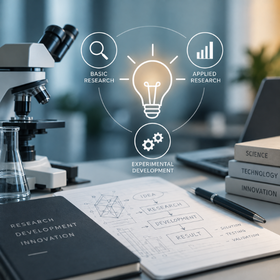
A tudományos kutatásról, fejlesztésről és innovációról szóló 2014. évi LXXVI. törvény ("KFItv.") a K+F tevékenység körében három fő kategóriát különböztet meg: az alapkutatást, az alkalmazott kutatást és a kísérleti fejlesztést. Ezek együttesen tartoznak a törvény szerinti kutatás-fejlesztési tevékenység fogalmába.
Alapkutatás az olyan kísérleti vagy elméleti munka, amelynek elsődleges célja új ismeretek megszerzése a jelenségek vagy megfigyelhető tények alapjairól, közvetlen gyakorlati vagy üzleti alkalmazásra irányuló célkitűzés nélkül.
Alkalmazott kutatás az új ismeretek megszerzésére irányuló tervezett kutatás vagy kritikus vizsgálat, amelynek célja új termékek, eljárások vagy szolgáltatások kifejlesztése, illetve meglévő termékek, eljárások vagy szolgáltatások jelentős javítása.
Kísérleti fejlesztés alatt a meglévő tudományos, technológiai, üzleti és egyéb releváns ismeretek és szakértelem megszerzését, összegzését, felhasználását és alkalmazását értjük új vagy továbbfejlesztett termékek, eljárások vagy szolgáltatások kidolgozása céljából.
A gyakorlatban ugyanakkor nem önmagában az dönti el egy projekt K+F jellegét, hogy új technológiát, szoftvert vagy például mesterséges intelligenciát alkalmaz. A minősítés során azt kell vizsgálni, hogy a projekt tartalma, célja és megvalósítása megfelel-e a jogszabály szerinti K+F kritériumoknak.
Ki végzi a K+F minősítést, és mi a minősítés tárgya?
A K+F minősítési eljárást a Nemzeti Kutatási, Fejlesztési és Innovációs Hivatal ("NKFI Hivatal") végzi. A KFItv. 36. § (1) bekezdése alapján kérelemre minősíti, hogy a projektben vagy projektcsoportban megjelölt tevékenységek a törvény szerinti kutatás-fejlesztési tevékenységnek tekinthetők-e.
A minősítés két fő formája:
-
- projektminősítés, amely egy időtartamában pontosan meghatározott projektre vagy projektrészre vonatkozik;
- projektcsoport-minősítés, amely az adózó által egy adóévben megvalósított, a minősítés szempontjából egy egységként kezelendő projektek összességére vonatkozik.
A KFItv. 37. § (1)–(2) bekezdéseinek értelmében gy adott projekt egyes projektrészei külön is minősíthetők, ha azok egymástól egyértelműen elválaszthatók. A projektrészek külön-külön történő minősítésének fontos szerepe van a társasági adóról és az osztalékadóról szóló 1996. évi LXXXI. törvény ("Tao tv.") 22/G. § alapján igénybe vehető K+F adókedvezmény szempontjából. Ezen adókedvezményről részletesebben ide kattintva olvashat.
A minősítési kérelem szempontjából ezért különösen fontos a projekt megfelelő szakmai és műszaki lehatárolása. A projektet úgy célszerű bemutatni, hogy abból egyértelműen megállapítható legyen a projekt célja, a megoldandó műszaki vagy tudományos probléma, az alkalmazott módszertan, valamint az a többlet-ismeret vagy eredmény, amelynek elérésére a projekt irányul.
Hogyan zajlik a K+F minősítési eljárás?
A K+F minősítés iránti kérelmet elektronikus úton, az NKFI Hivatal erre kialakított felületén lehet benyújtani.
A minősítési eljárás díjköteles, a díjakat pedig a 8/2023. (VIII. 31.) KIM rendelet határozza meg. A jelenleg alkalmazandó díjak a következők:
| Eljárás / kiegészítő megállapítás |
Díj |
| Projektminősítés |
83 000 Ft |
| Projektcsoport-minősítés |
678 000 Ft |
| Alapkutatás / alkalmazott kutatás / kísérleti fejlesztés arányának meghatározása |
20 000 Ft |
| Saját tevékenységi körben végzett K+F megállapítása |
30 000 Ft |
| Piaci hasznosíthatóság megállapítása |
100 000 Ft |
Az arány-meghatározás keretében kérhető annak megállapítása, hogy a projekt milyen arányban minősül alapkutatásnak, alkalmazott kutatásnak vagy kísérleti fejlesztésnek.
Külön kérhető a saját tevékenységi körben végzett K+F megállapítása is. Ez különösen akkor lehet releváns, ha a vállalkozás a társasági adó rendszerében a saját tevékenységi körben végzett K+F-hez kapcsolódó adóalap-csökkentést vagy a K+F adókedvezményt kívánja alkalmazni.
A piaci hasznosíthatóság megállapítása szintén külön kérelmezhető, azonban erre csak akkor kerülhet sor, ha azt a támogatási pályázat kiírása előírja.
Mennyi idő alatt készül el a minősítés?
A szakértői vélemény elkészítésének törvényi határideje 30 nap, amely egy alkalommal legfeljebb 15 nappal meghosszabbítható.
A határidőbe nem számít bele a hiánypótlási felhívás teljesítésének időtartama.
Ezért a K+F minősítést érdemes nem közvetlenül az adóbevallási vagy pályázati határidő előtt kezdeményezni. A projekt megfelelő időben történő minősítése lehetővé teszi, hogy az adózó már a kapcsolódó költségek elszámolásakor és a kapcsolódó adókötelezettségek meghatározásakor megfelelően dokumentált K+F minősítéssel rendelkezzen.
K+F minősítés és társaságiadó-kedvezmények
A K+F minősítés és a társasági adóban elérhető kedvezmények között szoros kapcsolat van, ugyanakkor fontos, hogy a K+F minősítés önmagában nem jelenti automatikusan valamennyi adókedvezményre való jogosultság fennállását.
A Tao. tv. 7. § (1) t) pontja alapján az adózó bizonyos feltételek mellett csökkentheti az adózás előtti eredményét a saját tevékenységi körében végzett K+F közvetlen költségével.
A Tao. tv. saját tevékenységi körben végzett K+F-re vonatkozó fogalma alapján ennek megítélésénél többek között azt kell vizsgálni, hogy a K+F tevékenységet az adózó saját eszközeivel és alkalmazottaival, saját eredményére és kockázatára végzi-e, illetve hogy az adott tevékenység megfelel-e a törvényi feltételeknek.
Ezért a projekt K+F-ként történő minősítése mellett az adózási szempontú saját tevékenység vizsgálata is jelentős lehet.
A társasági adó rendszerében 2024-től külön K+F adókedvezmény is rendelkezésre áll a Tao. tv. 22/G. §-a alapján. Az adózó választása szerint a 7. § (1) t) és w) pontja szerinti adóalap-csökkentés helyett a Tao. tv. szerinti alapkutatás, alkalmazott (ipari) kutatás vagy kísérleti fejlesztés elszámolható költségei alapján vehet igénybe K+F adókedvezményt. A két adóösztönzőről szóló cikkünket ide kattintva olvashatja.
A K+F minősítés ezért különösen fontos lehet annak alátámasztására, hogy a projekt és az ahhoz kapcsolódó tevékenységek megfelelnek a K+F-re vonatkozó szakmai és jogszabályi követelményeknek.
A K+F projekt minősítése azonban csak az egyik eleme az adókedvezmények vizsgálatának: az adott kedvezmény konkrét feltételeit, az elszámolható költségeket, a saját tevékenységi kör fennállását, valamint az egyéb társaságiadó-szabályokat külön is vizsgálni szükséges.
A C&H Partners Tax Consulting szakértői támogatást nyújtanak a K+F projektek adózási szempontú előzetes vizsgálatában, a projektminősítéshez szükséges szakmai és adózási szempontok azonosításában, valamint a kapcsolódó társaságiadó-kedvezmények és adóalap-csökkentési lehetőségek vizsgálatában.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
R&D Project Classification in Hungary – What You Need to Know About the Project Classification Procedure
Research and development (hereinafter: “R&D”) activities may qualify for various tax and social security incentives, as well as other forms of support in Hungary.
One of the key issues in claiming these incentives, however, is demonstrating that the relevant activity actually qualifies as R&D under the applicable legislation.
The Act LXXVI of 2014 on Scientific Research, Development and Innovation (“KFItv.”) distinguishes three main categories of R&D activities: basic research, applied research and experimental development. These categories together constitute research and development activities for the purposes of the Act.
Basic research means experimental or theoretical work undertaken primarily to acquire new knowledge about the underlying causes of phenomena and observable facts, without any direct practical or business application being envisaged.
Applied research means planned research or critical investigation aimed at acquiring new knowledge and expertise for the development of new products, processes or services, or for bringing about significant improvements to existing products, processes or services.
Experimental development means the acquisition, combination, shaping and use of existing scientific, technological, business and other relevant knowledge and expertise for the purpose of developing new or improved products, processes or services.
In practice, however, the fact that a project involves a new technology, software or, for example, artificial intelligence does not in itself determine whether the project qualifies as R&D. The classification requires an assessment of whether the content, objective and implementation of the project meet the statutory R&D criteria.
Who Performs the R&D Classification and What Is the Subject of the Classification?
The R&D classification procedure is conducted by the National Research, Development and Innovation Office ("NKFI Office"). Pursuant to Section 36(1) of the KFItv., upon request, the authority determines whether the activities specified in a project or project group qualify as research and development activities under the Act.
The classification has two main forms:
-
- project classification, which applies to a project or project part with a specifically defined duration;
- project group classification, which covers the projects or project parts implemented by the taxpayer in a given tax year that are considered as one unit for classification purposes.
Pursuant to Section 37(1)–(2) of the KFItv., individual project parts may also be classified separately if they can be clearly distinguished from one another.
The separate classification of project parts may be particularly relevant for the purposes of the R&D tax credit available under Section 22/G of the Act LXXXI of 1996 on Corporate Tax and Dividend Tax (“Corporate Tax Act”). Further information on this tax incentive is available here.
Accordingly, the proper technical and professional delineation of the project is particularly important when preparing an R&D classification application. The project should be described in a manner that clearly identifies its objective, the technical or scientific problem to be addressed, the methodology applied, and the additional knowledge or result that the project seeks to achieve.
How Does the R&D Classification Procedure Work?
An application for R&D classification may be submitted electronically through the platform established by the NKFI Office for this purpose.
The classification procedure is subject to a fee, with the applicable fees determined by Decree No. 8/2023 (VIII. 31.) of the Minister of Culture and Innovation.
The currently applicable fees are as follows:
| Procedure / Additional Determination |
Fee |
| Project classification |
HUF 83,000 |
| Project group classification |
HUF 678,000 |
| Determination of the proportion of basic research / applied research / experimental development |
HUF 20,000 |
| Determination of R&D carried out within the taxpayer’s own activities |
HUF 30,000 |
| Determination of marketability |
HUF 100,000 |
As part of the determination of the R&D activity ratio, the applicant may request a determination of the extent to which the project qualifies as basic research, applied research or experimental development.
The taxpayer may also separately request a determination that the R&D activity is carried out within its own activities. This may be particularly relevant where the taxpayer intends to apply a corporate tax base reduction or the R&D tax credit available for R&D carried out within its own activities.
The determination of marketability may also be requested separately; however, such a determination may only be requested where it is required by the relevant funding or grant programme.
How Long Does the Classification Procedure Take?
The statutory deadline for preparing the expert opinion is 30 days, which may be extended once by a maximum of 15 days.
The period available for responding to a request for supplementary information is not included in this deadline.
Accordingly, an R&D classification should not be initiated immediately before a tax filing or grant application deadline. Obtaining the classification sufficiently in advance allows the taxpayer to have an appropriately documented R&D classification already in place when determining the related costs and tax obligations.
R&D Classification and Corporate Tax Incentives
There is a close relationship between R&D classification and the tax incentives available under the Hungarian corporate tax system. However, it is important to note that R&D classification does not, by itself, automatically establish eligibility for all available tax incentives.
Under Section 7(1)(t) of the Corporate Tax Act, a taxpayer may, subject to certain conditions, reduce its pre-tax profit by the direct costs of R&D carried out within its own activities.
When determining whether R&D qualifies as being carried out within the taxpayer’s own activities, it is necessary, among other things, to assess whether the taxpayer conducts the R&D activity using its own assets and employees, for its own account and at its own risk, and whether the activity satisfies the statutory requirements.
Accordingly, in addition to establishing that the project qualifies as R&D, it may also be necessary to assess whether the activity meets the tax-specific requirements for being regarded as R&D carried out within the taxpayer’s own activities.
Since 2024, a separate R&D tax credit has also been available under Section 22/G of the Corporate Tax Act. At the taxpayer’s election, instead of applying the tax base reductions under Section 7(1)(t) and (w), the taxpayer may claim an R&D tax credit based on eligible costs related to basic research, applied (industrial) research or experimental development as defined under the Corporate Tax Act. Further information on the two tax incentives is available here.
R&D classification may therefore be particularly important in substantiating that the project and the activities performed within the project meet the professional and statutory requirements applicable to R&D.
However, R&D project classification is only one element of the tax incentive analysis. The specific conditions of the relevant incentive, the eligible costs, whether the activity qualifies as being carried out within the taxpayer’s own activities, and other applicable corporate tax rules must be assessed separately.
The experts of C&H Partners Tax Consulting provide support in the preliminary tax assessment of R&D projects, the identification of the professional and tax considerations relevant to the project classification procedure, and the assessment of the related corporate tax incentives and tax base reduction opportunities.
If you have any further questions regarding this topic, our experts are happy to assist you.
Get in touch with us!