A kis értékű, EU-n kívülről érkező e-commerce küldemények 2026-os vámváltozásairól már számos vállalkozás hallott.
Áfa szempontból azonban az is fontos, hogyan kapcsolódik az új vámteher az importáfa kezeléséhez és az IOSS-rendszerhez.
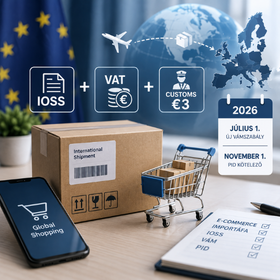
2026. július 1-jétől a legfeljebb 150 euró értékű érintett küldeményeknél átmeneti, 3 eurós vám alkalmazandó tételenként. Ez azonban nem importáfa: a vám és az importáfa továbbra is külön adónemként kezelendő.
Miért fontos ez áfa szempontból?
Az IOSS (Import One Stop Shop) lehetővé teszi, hogy a legfeljebb 150 euró értékű importált termékek bizonyos B2C távértékesítéseinél az áfát már az értékesítéskor beszedjék és az IOSS-rendszeren keresztül vallják be.
Az Európai Bizottság külön útmutatóban pontosította, hogy az új 3 eurós vám hogyan kezelendő az áfa szempontjából az egyes importmodellekben. Ezért az érintett vállalkozásoknak az új vám mellett az alkalmazott importáfa- és IOSS-modellt is érdemes felülvizsgálniuk.
Mit érdemes ellenőrizni?
Az e-commerce vállalkozásoknak különösen érdemes áttekinteniük:
-
- az importáfa kezelését és az IOSS alkalmazását,
- az IOSS-hoz kapcsolódó számlázási és adatkezelési folyamatokat,
- valamint a vám- és áfakezeléshez szükséges adatok megfelelőségét.
További fontos dátum
2026. november 1-jétől az érintett vámeljárásokban a Product Identifiers (PID) használata is kötelezővé válik. A termékazonosítók a vámhatósági adatkezelést, a nyomonkövethetőséget és az ellenőrzéseket támogatják, 2026. július 1-jétől már önkéntesen is deklarálhatók.
Gyakorlati tanulság: a 2026-os e-commerce változásokat érdemes vám- és áfaoldalról együtt vizsgálni. Az IOSS, az importáfa, az új vám és a kapcsolódó adatok megfelelő kezelése egyaránt fontos lehet.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
E-commerce and Import VAT in 2026 – How Does IOSS Relate to the New Rules?
Many businesses are already aware of the 2026 customs changes affecting low value e-commerce consignments arriving from outside the EU. From an VAT perspective, however, it is also important to understand how the new customs duty interacts with the treatment of import VAT and the IOSS scheme.
As of 1 July 2026, a temporary EUR 3 customs duty will apply per item to relevant consignments with a value of up to EUR 150. This is not import VAT: customs duty and import VAT continue to be treated as separate taxes.
Why Is This Important from an VAT Perspective?
The IOSS (Import One Stop Shop) allows VAT on certain B2C distance sales of imported goods with a value of up to EUR 150 to be collected at the time of sale and reported through the IOSS scheme.
The European Commission has provided specific guidance clarifying how the new EUR 3 customs duty should be treated from a VAT perspective under the different import models. Therefore, businesses affected by the new customs duty should also consider reviewing their existing import VAT and IOSS arrangements.
What Should Businesses Review?
E-commerce businesses should pay particular attention to:
-
- the treatment of import VAT and the application of IOSS;
- invoicing and data management processes related to IOSS; and
- the accuracy and completeness of the data required for customs and VAT purposes.
Another Important Date
As of 1 November 2026, the use of Product Identifiers (PIDs) will also become mandatory for the relevant customs procedures. Product identifiers support customs data management, traceability and customs controls. They may already be declared voluntarily as of 1 July 2026.
Practical takeaway: the 2026 e-commerce changes should be considered from both a customs and VAT perspective. The appropriate treatment of IOSS, import VAT, the new customs duty and the related data requirements may all be important for businesses involved in cross-border e-commerce.
If you have any further questions regarding this topic, our experts are happy to assist you.
Get in touch with us!