Iskolakezdési támogatás
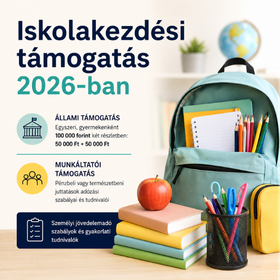
A 2026-os tanévkezdéshez kapcsolódóan a magyar állam egyszeri, gyermekenként 100 000 forint összegű iskolakezdési támogatást biztosít a jogosult gyermekek részére. A támogatás két részletben kerül folyósításra: az első 50 000 forintot a Magyar Államkincstár legkésőbb augusztus 24-ig utalja ki a családi pótlék folyósításával azonos módon, míg a második 50 000 forintot legkésőbb november 30-ig iskolakezdési utalvány formájában kapják meg a jogosultak, amely kizárólag a gyermek iskoláztatásával összefüggő kiadásokra használható fel.
A támogatás megállapításához a jogosultaknak főszabály szerint nincs külön teendőjük, mivel a Magyar Államkincstár a rendelkezésére álló állami nyilvántartások alapján hivatalból állapítja meg a jogosultságot. Ennek megfelelően sem kérelem benyújtására, sem külön regisztrációra nincs szükség.
Az iskolakezdési támogatás kizárólag a jogszabályban meghatározott jogosultsági feltételek fennállása esetén vehető igénybe.
A támogatásra jogosult többek között az a gyermek, aki:
- rendszeres gyermekvédelmi kedvezményre jogosult;
- tartósan beteg, illetve súlyosan fogyatékos, és emiatt magasabb összegű családi pótlékban részesül;
- sajátos nevelési igényű;
- részt vesz a Dobbantó Programban vagy műhelyiskolai képzésben;
- egyedülálló szülő által nevelt;
- gyermekvédelmi szakellátásban él;
- árvaellátásban részesül.
További feltétel, hogy a gyermek augusztus hónapban családi pótlékra jogosult legyen, továbbá köznevelési vagy szakképző intézményben folytasson tanulmányokat, illetve az adott tanévben kezdje meg az első évfolyamot.
A személyi jövedelemadóról szóló törvény alapján a kormányrendelet szerinti iskolakezdési támogatás adómentes juttatásnak minősül. Ennek megfelelően a támogatás sem személyi jövedelemadó-, sem járulékkötelezettséget nem keletkeztet, továbbá a teljes összeg végrehajtás alól is mentes.
Munkáltatók által nyújtott iskolakezdési támogatások
A tanévkezdés minden évben jelentős kiadást jelent a családok számára, ezért az iskolakezdési időszakban nemcsak az állami támogatások, hanem a munkáltatók által nyújtott juttatások is egyre nagyobb szerepet kapnak. Ugyanakkor fontos különbséget tenni az állam által biztosított támogatás és a munkáltató által nyújtott hozzájárulás között, mivel azok adózási megítélése jelentősen eltér.
A 2026-os tanévkezdéshez kapcsolódóan a magyar állam iskolakezdési támogatást biztosít a jogosult gyermekek részére. A hatályos személyi jövedelemadó szabályok alapján az iskolakezdési támogatásról szóló kormányrendelet szerint nyújtott támogatás adómentes juttatásnak minősül, így annak igénybevétele sem a magánszemély, sem a kifizető oldalán nem eredményez személyi jövedelemadó-kötelezettséget.
A munkáltató által biztosított iskolakezdési hozzájárulásra ugyanakkor nem vonatkozik külön adómentességi szabály. Ennek megfelelően a munkáltató által a munkavállaló részére biztosított pénzbeli vagy természetbeni juttatás adózását a személyi jövedelemadóról szóló törvény általános szabályai szerint kell megítélni, kivéve, ha valamely speciális rendelkezés ettől eltérően rendelkezik.
Amennyiben a munkáltató pénzbeli támogatást nyújt munkavállalója részére az iskolakezdési kiadások finanszírozására, a juttatás főszabály szerint munkaviszonyból származó jövedelemnek minősül. Ennek megfelelően a juttatás után a munkavállalót 15 százalék személyi jövedelemadó és 18,5 százalék társadalombiztosítási járulék terheli, míg a munkáltatónak 13 százalék szociális hozzájárulási adót kell megfizetnie.
Természetbeni juttatások adózási sajátosságai
A munkáltató dönthet úgy is, hogy a támogatást nem pénzben, hanem például iskolaszerek, iskolatáska vagy utalvány formájában biztosítja. Bár első ránézésre ez egyszerű megoldásnak tűnhet, a személyi jövedelemadó szabályai alapján ezekben az esetekben is vizsgálni kell a juttatás adókötelezettségét.
A természetbeni juttatások esetében gyakorlati nehézséget jelenthet, hogy a munkáltatónak ugyanúgy meg kell állapítania és le kell vonnia a munkavállalót terhelő közterheket, azonban maga a juttatás nem pénzbeli formában történik. Ezért célszerű már a juttatás kialakításakor figyelembe venni a bérszámfejtési és adminisztratív következményeket.
Gyakorlati szempontok a munkáltatók számára
Az iskolakezdési támogatás kialakításakor nem kizárólag a juttatás összege, hanem annak formája is jelentős adózási következményekkel járhat. A megfelelő konstrukció kiválasztása hozzájárulhat az adminisztratív terhek csökkentéséhez és a jogszabályi megfelelés biztosításához.
Mielőtt a munkáltató iskolakezdési támogatási programot vezet be, érdemes áttekinteni az alkalmazni kívánt juttatási forma személyi jövedelemadó- és járulékvonzatait, valamint megvizsgálni, hogy a választott konstrukció megfelel-e a hatályos jogszabályi előírásoknak. Egy megfelelően megtervezett juttatási rendszer nemcsak a munkavállalók számára jelenthet valódi segítséget a tanévkezdés időszakában, hanem a munkáltató számára is kiszámítható és biztonságos adózási megoldást biztosíthat.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
Education Allowance in 2026
In addition to the State Education Allowance available for the 2026 school year, many employers also choose to assist their employees with back-to-school expenses. However, the tax treatment of the different forms of support may vary significantly. In this article, we summarise the key personal income tax implications and practical considerations.
Education Allowance
For the 2026 school year, the Hungarian Government provides a one-off education allowance of HUF 100,000 per eligible child. The support is paid in two instalments: the first HUF 50,000 is transferred by the Hungarian State Treasury no later than 24 August using the same payment method as the family allowance, while the remaining HUF 50,000 is provided in the form of an education voucher by 30 November. The voucher may only be used for expenses related to the child's education.
As a general rule, eligible families are not required to submit an application. The Hungarian State Treasury determines eligibility ex officio on the basis of the information available in the relevant state registers. Accordingly, no separate application or registration is required.
The support is available only where the statutory eligibility criteria are met.
The support is available, among others, to children who:
- are entitled to regular child protection benefits;
- have a long-term illness or a severe disability and, as a result, are entitled to an increased amount of family allowance;
- have special educational needs;
- participate in the Dobbantó Programme or a workshop school programme;
- are raised by a single parent;
- are living in child protection care; or
- receive orphan's benefits.
An additional requirement is that the child must be entitled to family allowance in August and must either attend a public education institution or a vocational education institution, or commence the first year of studies in the relevant school year.
Pursuant to the Hungarian Personal Income Tax Act, the education allowance granted under the relevant Government Decree qualifies as tax exempt income. Consequently, the support is not subject to personal income tax or social security contributions and is also exempt from enforcement proceedings.
Employer Provided Education Allowance
The beginning of the school year represents a significant financial burden for many families. As a result, in addition to state support, many employers choose to provide financial assistance to employees with school-aged children. However, it is important to distinguish between the State Education Allowance and an Employer Provided Education Allowance, as their tax treatment differs significantly.
Although the State Education Allowance is tax exempt, no similar exemption applies to benefits provided by employers. Accordingly, cash or benefits in kind granted by an employer to an employee for school-related expenses must generally be assessed under the general rules of the Personal Income Tax Act, unless a specific statutory provision provides otherwise.
Where an employer grants financial support to an employee to cover school-related expenses, the benefit generally qualifies as employment income. Consequently, the employee is liable to 15% personal income tax and 18.5% social security contributions, while the employer is required to pay 13% social contribution tax.
Tax Considerations for Benefits in Kind
Employers may also choose to provide an Education Allowance in the form of benefits in kind, such as school supplies, school bags or vouchers. Although this may appear to be a practical solution, the applicable personal income tax rules require careful consideration of the tax treatment of such benefits.
In practice, benefits in kind may create administrative challenges because the employer is still required to calculate and withhold the taxes and contributions payable by the employee, even though the benefit itself is not provided in cash. For this reason, it is advisable to consider the payroll and administrative implications when designing the benefit structure.
Practical Considerations for Employers
When implementing an Education Allowance programme, employers should consider not only the amount of the benefit but also the form in which it is provided, as this may have significant tax implications. Selecting the appropriate structure can reduce the administrative burden while ensuring compliance with the applicable legislation.
Before introducing an Education Allowance programme, employers should carefully assess the personal income tax and social security consequences of the intended benefit and ensure that the chosen arrangement complies with the applicable legal requirements. A well designed benefit programme can provide meaningful support to employees at the start of the school year while also offering employers a compliant and predictable tax solution.
If you have any further questions regarding this topic, our experts are happy to assist you.
Get in touch with us!