


Newsletter
Treatment of R&D Costs – Which Costs Are Eligible and What Documentation Is Required?
Csipkés Sándor
16/09/2026
15:42
A kutatás-fejlesztési tevékenységhez kapcsolódó társaságiadó-kedvezmény egyik legfontosabb gyakorlati kérdése az, hogy a K+F projekthez kapcsolódó költségek közül mely tételek minősülnek a Tao. tv. alapján elszámolható költségnek.
A Tao. tv. 22/G. § (8)–(10) bekezdése részletesen meghatározza azokat a közvetlen költségeket, amelyek a K+F adókedvezmény alapját képezhetik. A szabályozás ugyanakkor nem azt jelenti, hogy minden, egy K+F projekthez valamilyen módon kapcsolódó ráfordítás automatikusan figyelembe vehető.
Megjegyezzük, hogy jelen cikkünkben nem térünk ki a társasági adó csökkentésére vonatkozó szabályozásokra, az adóösztönzők különbségéről szóló cikkünket itt olvashatja.
A gyakorlatban ezért a K+F tevékenység minősítése és a K+F költségek megfelelő azonosítása két külön vizsgálati lépés.
A korábbi cikkünkben részletesen bemutattuk a Tao. tv. 22/G. § szerinti K+F adókedvezmény működését. Ebben a cikkben ehhez kapcsolódóan kifejezetten a költségek elszámolhatóságára és a dokumentációra koncentrálunk.
Miért kulcskérdés a K+F költségek megfelelő azonosítása?
A Tao. tv. 22/G. § alapján az adókedvezmény alapja az elszámolható költség. Ez azt jelenti, hogy az adókedvezmény összegének meghatározásakor nem egyszerűen a vállalkozás teljes K+F ráfordítását kell figyelembe venni, hanem azokat a költségeket, amelyek megfelelnek a Tao. tv. által meghatározott feltételeknek.
A Tao. tv. 22/G. § (8) kifejezetten a 4. § 23/h–23/j. pontjai szerinti alapkutatás, alkalmazott (ipari) kutatás és kísérleti fejlesztés közvetlen költségei közül határozza meg az elszámolható tételeket.
Ez a gyakorlatban azt jelenti, hogy egy K+F projekt költséglistájának összeállításakor legalább három kérdést kell egymástól elkülöníteni:
-
- kapcsolódik-e a költség a K+F projekthez;
- közvetlen költségnek minősül-e;
- a Tao. tv. 22/G. § (8)–(10) alapján elszámolható-e.
Ezek nem feltétlenül ugyanazt jelentik.
Mely költségek számolhatók el a Tao. tv. 22/G. § alapján?
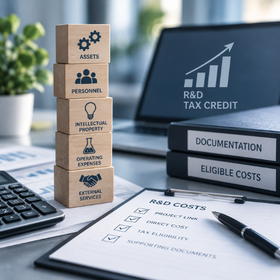
A Tao. tv. 22/G. § (8) alapján az elszámolható költségek körébe meghatározott feltételekkel az alábbi főbb költségtípusok tartozhatnak:
-
- K+F célra használt tárgyi eszköz értékcsökkenése;
- K+F-ben részt vevő munkavállalók személyi jellegű ráfordításai;
- szabadalomhoz kapcsolódó költségek és ráfordítások;
- a K+F projekt során közvetlenül felmerülő működési és üzemeltetési költségek;
- meghatározott feltételekkel külső K+F szolgáltatások költségei.
A kulcs minden esetben a közvetlen kapcsolat és a megfelelő alátámasztás.
Az alábbiakban részletesen kitérünk mindegyik költségnemre.
Tárgyi eszközök értékcsökkenése
A Tao. tv. 22/G. § (8) a) pontja alapján elszámolható lehet a kutató-fejlesztő által használt tárgyi eszköznek a K+F projekt időszakára számított számviteli értékcsökkenése.
Ez különösen olyan projektek esetében lehet jelentős, amelyekben a vállalkozás laboratóriumi, gyártási, tesztelési vagy egyéb speciális berendezéseket használ.
Fontos azonban, hogy nem automatikusan a teljes éves értékcsökkenés minősül K+F-költségnek.
Ha például egy berendezést a vállalkozás egy adott évben részben K+F projekthez, részben pedig más üzleti tevékenységhez használ, a K+F projekt időtartamára és tényleges használatára vonatkozó megfelelő alátámasztás szükséges.
A gyakorlatban ezért érdemes rendelkezésre állnia többek között:
-
- az eszköz azonosítójának;
- beszerzési dokumentumainak;
- számviteli nyilvántartásának;
- értékcsökkenési számításának;
- a K+F projektben történő használat dokumentációjának;
- szükség esetén használati vagy projektidőszakra vonatkozó arányosításnak.
Nem elegendő önmagában az, hogy az eszközt egy K+F-et végző szervezeti egység használja. A projekt és az eszköz közötti tényleges kapcsolatot is célszerű igazolni.
Személyi jellegű ráfordítások – az egyik legfontosabb költségkategória
A K+F projektek költségstruktúrájában jellemzően jelentős tételt képviselnek a kutatók, fejlesztők, mérnökök, programozók és más szakértők személyi jellegű ráfordításai.
A Tao. tv. 22/G. § (8) b) pontja alapján elszámolható lehet a kutató-fejlesztőre elszámolt személyi jellegű ráfordítás a K+F projektben történő foglalkoztatás mértékéig. A szabály ugyanakkor kifejezetten kizár bizonyos, a K+F tevékenységhez közvetetten kapcsolódó ráfordításokat, így például a reprezentációt, a végkielégítést és a felmentési időre járó bért, illetve az ezekhez kapcsolódó járulékokat.
A gyakorlatban tehát nem feltétlenül a munkavállaló teljes éves személyi jellegű ráfordítása kerülhet be a K+F költségbázisba.
Ha például egy fejlesztő munkaidejének 70%-át egy minősített K+F projektre fordítja, míg a fennmaradó időben más feladatokat lát el, akkor a K+F projekthez rendelhető költséget megfelelő módszerrel kell meghatározni.
Milyen dokumentáció lehet releváns?
Különösen hasznos lehet:
-
- munkaszerződés és munkaköri leírás;
- projektbesorolás;
- munkaidő- vagy timesheet-nyilvántartás;
- projektfeladatok és projektmérföldkövek dokumentációja;
- bérszámfejtési adatok;
- projektkódhoz rendelt könyvelési adatok;
- a K+F projektben való részvétel időszakának nyilvántartása.
A timesheet önmagában nem tesz egy költséget elszámolhatóvá, de megfelelő projekt- és béradatokkal együtt fontos bizonyíték lehet arra, hogy a személyi jellegű ráfordítás milyen mértékben kapcsolódott közvetlenül a K+F projekthez.
Szabadalomhoz kapcsolódó költségek
A Tao. tv. 22/G. § (8) c) pontja alapján elszámolható lehet a K+F tevékenységhez felhasznált szabadalom költsége, ráfordítása.
Ezeknél a tételeknél különösen fontos a kapcsolat dokumentálása a konkrét K+F projekttel.
Érdemes ezért a dokumentációban egyértelműen azonosítani:
-
- mely szabadalomról van szó;
- mely projekt használja vagy hasznosítja azt;
- milyen fejlesztési tevékenységhez kapcsolódik;
- milyen költség merült fel;
- milyen időszakban;
- milyen számviteli bizonylat alapján került elszámolásra.
A szabadalomhoz kapcsolódó költség tehát nem pusztán azért válik K+F-költséggé, mert ugyanahhoz a vállalkozáshoz kapcsolódik, amely egyébként K+F tevékenységet is végez.
Működési és üzemeltetési költségek
A Tao. tv. 22/G. § (8) d) pontja alapján elszámolhatók lehetnek azok a működési és üzemeltetési költségek, amelyek közvetlenül a K+F projekt folyamán merülnek fel.
Ez a kategória a gyakorlatban különösen érdekes, mert itt könnyen összemosódhatnak a közvetlen K+F költségek és az általános működési költségek.
Más megközelítést igényel például egy kifejezetten a fejlesztési tesztelés során felhasznált anyag vagy energia költsége, mint egy vállalkozás általános irodai működéséhez kapcsolódó költség.
A vizsgálat során ezért célszerű minden jelentősebb költségnél feltenni a kérdést: A költség a K+F projekt végrehajtása miatt, közvetlenül a projekt folyamán merült fel, vagy a vállalkozás általános működéséhez kapcsolódik?
Ez a megkülönböztetés az adókedvezmény szempontjából lényeges.
Külső K+F szolgáltatások – külön korlátokkal
A Tao. tv. 22/G. § (8) e) pontja a külső K+F és kísérleti fejlesztési szolgáltatások költségét is kezeli, azonban korlátozott mértékben.
A nem kapcsolt vállalkozástól közvetlenül vagy közvetve igénybe vett K+F szolgáltatás ellenértéke alapján elszámolt közvetlen költség legfeljebb az e) pont szerinti költség nélkül számított elszámolható költség 20%-áig vehető figyelembe.
A kapcsolt vállalkozástól igénybe vett ilyen szolgáltatás ezen belül legfeljebb 10%-ig vehető figyelembe.
Ezért a külső K+F szolgáltatásoknál nem elegendő a számla megléte. A költségkorlátot is külön vizsgálni kell.
A szolgáltató nyilatkozata is fontos
A Tao. tv. további feltételt is meghatároz: a szolgáltatónak legkésőbb a megrendelő adóbevallásának benyújtásáig nyilatkoznia kell arról, hogy az adott, közvetlenül vagy közvetve igénybe vett K+F szolgáltatás után nem részesült adókedvezményben vagy más, állami forrásból származó támogatásban. A szabály a nyilatkozat valóságtartalmáért és a feltétel teljesüléséért a megrendelő és a szolgáltató egyetemleges felelősségét is előírja.
Ezért egy külső K+F szolgáltató bevonásakor célszerű már a szerződéskötés és a projektelszámolás kialakításakor gondolni erre a dokumentumra, nem pedig az éves Tao-bevallás elkészítésekor megpróbálni utólag beszerezni.
Kapcsolt vállalkozás: nemcsak az elszámolhatóságot, hanem az árat is vizsgálni kell
A kapcsolt vállalkozások között felmerülő K+F költségek esetében további szempont a szokásos piaci ár.
A Tao. tv. 22/G. § (10) alapján, ha az elszámolható költség olyan, kapcsolt vállalkozással kötött szerződés alapján merült fel, amely a szokásos piaci ártól eltérő árat alkalmaz, az elszámolható költséget szokásos piaci áron kell figyelembe venni.
Ez azt jelenti, hogy a kapcsolt vállalkozással kötött K+F szolgáltatási szerződésnél nem elegendő azt megvizsgálni, hogy a szolgáltatás ténylegesen megtörtént-e.
A dokumentáció része lehet például:
-
- intercompany szerződés;
- szolgáltatás leírása;
- projekt- és munkamegosztás;
- költségszámítás;
- számlák;
- teljesítésigazolások;
- transfer pricing dokumentáció;
- a szokásos piaci ár alátámasztása.
K+F projektminősítés és költségelszámolás – két külön kérdés
Fontos gyakorlati különbség, hogy a K+F projekt minősítése és az egyes költségek Tao. szerinti elszámolhatósága nem ugyanaz a kérdés.
Az NKFI Hivatal projektminősítési eljárásában annak vizsgálata történik, hogy a projektben meghatározott tevékenységek kutatás-fejlesztésnek tekinthetők-e; az eljárás során bizonyos további kérdések – például a K+F tevékenységek aránya vagy a saját tevékenységi körben végzett K+F – is meghatározhatók.
Ez azonban nem jelenti azt, hogy a projekt teljes költségállománya automatikusan elszámolható a Tao. tv. 22/G. § alapján.
A projekt lehet K+F projekt, miközben egy adott költségelem nem minősül a 22/G. § alapján elszámolható költségnek.
Ezért a gyakorlatban két külön munkalap vagy elemzés kialakítása is indokolt lehet:
-
- K+F minősítés: Miért minősül a tevékenység K+F-nek?
- Költségminősítés: Mely konkrét költségek és milyen összegben számolhatók el?
Kapcsolódó cikkünk
K+F adókedvezmény a Tao. tv. 22/G. § alapján – hogyan működik a kutatás-fejlesztési adókedvezmény?
Ebben a cikkben részletesen bemutatjuk többek között, hogy ki választhatja a 22/G. § szerinti adókedvezményt, hogyan működik az ötéves választási időszak, mekkora az adókedvezmény mértéke és milyen speciális szabályok alkalmazandók.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
Treatment of R&D Costs – Which Costs Are Eligible and What Documentation Is Required?
One of the key practical questions in relation to the corporate tax incentives available for research and development activities is which costs related to an R&D project qualify as eligible costs under the Hungarian Corporate Tax Act.
Sections 22/G(8)–(10) of the Corporate Tax Act set out in detail the direct costs that may form the basis of the R&D tax credit. The rules do not, however, mean that every expense that is in any way related to an R&D project can automatically be taken into account.
Please note that this article does not cover the rules concerning the reduction of corporate tax through tax base adjustments. Further information on the differences between the available R&D tax incentives is available here.
In practice, the classification of the activity as R&D and the proper identification of R&D costs are therefore two separate steps of the analysis.
In our previous article, we provided a detailed overview of how the R&D tax credit under Section 22/G of the Corporate Tax Act operates. This article focuses specifically on the eligibility of R&D costs and the documentation required to support the relevant cost items.
Why Is the Proper Identification of R&D Costs So Important?
Under Section 22/G of the Corporate Tax Act, the basis of the tax credit is the eligible cost. This means that, when determining the amount of the tax credit, the taxpayer cannot simply take into account all costs incurred in connection with its R&D activities. Instead, only those costs that meet the conditions prescribed by the Corporate Tax Act may be included.
Section 22/G(8) of the Corporate Tax Act specifically identifies the eligible items among the direct costs of basic research, applied (industrial) research and experimental development as defined in Section 4, points 23/h–23/j of the Corporate Tax Act.
In practice, this means that at least three separate questions should be considered when preparing the cost schedule of an R&D project:
-
- Is the cost related to the R&D project?
- Does the cost qualify as a direct cost?
- Is the cost eligible under Sections 22/G(8)–(10) of the Corporate Tax Act?
These questions do not necessarily lead to the same conclusion.
Which Costs Are Eligible under Section 22/G of the Corporate Tax Act?
Subject to the applicable conditions, the following main categories of costs may qualify as eligible costs under Section 22/G(8) of the Corporate Tax Act:
-
- depreciation of tangible assets used for R&D purposes;
- personnel costs of employees involved in R&D activities;
- costs and expenses related to patents;
- operating and maintenance costs incurred directly in the course of the R&D project;
- costs of external R&D services, subject to specific conditions.
In each case, the key considerations are the direct connection with the R&D project and appropriate supporting documentation.
The following sections examine each of these cost categories in more detail.
Depreciation of Tangible Assets
Under Section 22/G(8)(a) of the Corporate Tax Act, the accounting depreciation of tangible assets used by the researcher or developer for the duration of the R&D project may qualify as an eligible cost.
This may be particularly relevant for projects involving laboratory equipment, manufacturing equipment, testing equipment or other specialized assets.
It is important to note, however, that the entire annual depreciation expense does not automatically qualify as an R&D cost.
If, for example, a piece of equipment is used partly for an R&D project and partly for other business activities during a given year, the taxpayer should be able to appropriately substantiate the period and actual extent of its use for the R&D project.
In practice, it is therefore advisable to maintain, among other things:
-
- the identification number or other identifier of the asset;
- acquisition documentation;
- accounting records;
- depreciation calculations;
- documentation supporting the use of the asset in the R&D project;
- where necessary, an allocation calculation based on the actual use of the asset or the project period.
The mere fact that an asset is used by a business unit carrying out R&D activities is not, in itself, sufficient. The actual connection between the asset and the R&D project should also be substantiated.
Personnel Costs – One of the Key Cost Categories
Personnel costs relating to researchers, developers, engineers, programmers and other specialists typically represent a significant part of the cost structure of R&D projects.
Under Section 22/G(8)(b) of the Corporate Tax Act, personnel costs attributable to a researcher or developer may qualify to the extent of their involvement in the R&D project. The provision expressly excludes certain expenses that are indirectly related to R&D activities, including, for example, representation expenses, severance payments and remuneration for the notice period, as well as the related contributions.
Accordingly, the employee's entire annual personnel cost cannot necessarily be included in the R&D cost base.
For example, if a developer spends 70% of their working time on a classified R&D project and the remaining time on other activities, the portion attributable to the R&D project should be determined using an appropriate allocation methodology.
What Documentation May Be Relevant?
The following documents may be particularly useful:
-
- employment contract and job description;
- project classification;
- working time or timesheet records;
- documentation of project tasks and milestones;
- payroll records;
- accounting records linked to the relevant project code;
- records documenting the employee's involvement in the R&D project and the relevant period.
A timesheet alone does not make a cost eligible, but together with appropriate project and payroll data, it may provide important evidence of the extent to which the personnel cost was directly attributable to the R&D project.
Patent-Related Costs
Under Section 22/G(8)(c) of the Corporate Tax Act, costs and expenses related to patents used in connection with the R&D activity may qualify as eligible costs.
For these items, it is particularly important to document the connection with the specific R&D project.
The documentation should therefore clearly identify:
-
- the relevant patent;
- the project in which the patent is used or applied;
- the development activity to which it relates;
- the cost incurred;
- the relevant period; and
- the accounting document on the basis of which the cost was recorded.
A patent-related cost does not become an R&D cost merely because it relates to a company that also carries out R&D activities.
Operating and Maintenance Costs
Under Section 22/G(8)(d) of the Corporate Tax Act, operating and maintenance costs that arise directly in the course of the R&D project may qualify as eligible costs.
This category is particularly relevant in practice because direct R&D costs and general operating expenses can easily become mixed.
For example, the cost of materials or energy specifically consumed during development testing should be considered differently from costs relating to the company's general office operations.
When reviewing costs, it is therefore advisable to ask the following question for each significant item:
Did the cost arise directly in the course of carrying out the R&D project, or does it relate to the general operation of the business?
This distinction is important when determining the eligibility of the cost for the tax credit.
External R&D Services – Subject to Specific Limitations
Section 22/G(8)(e) of the Corporate Tax Act also covers the costs of external research and experimental development services, subject to specific limitations.
Direct costs incurred in respect of R&D services purchased directly or indirectly from a non-related party may be taken into account up to 20% of the eligible costs calculated excluding the costs referred to in Section 22/G(8)(e).
Where such services are purchased from a related party, the related direct costs may, within this framework, be taken into account up to 10%.
Accordingly, the existence of an invoice alone is not sufficient when assessing external R&D services. The applicable cost limitation must also be reviewed separately.
The Service Provider's Statement Is Also Important
The Corporate Tax Act imposes an additional requirement: no later than the deadline for filing the customer's tax return, the service provider must provide a statement confirming that it has not claimed a tax credit or received other State aid from public funds in respect of the R&D service provided, directly or indirectly.
The rules also provide for joint and several liability of the customer and the service provider regarding the accuracy of the statement and compliance with the relevant condition.
Accordingly, when engaging an external R&D service provider, it is advisable to address this documentation requirement already when entering into the contract and establishing the project accounting process, rather than attempting to obtain the statement retrospectively when preparing the annual corporate tax return.
Related-Party Transactions: Not Only Eligibility but Also Pricing Must Be Reviewed
Where R&D costs arise in transactions between related parties, the arm's-length principle is an additional consideration.
Under Section 22/G(10) of the Corporate Tax Act, where an eligible cost arises under an agreement concluded with a related party and the price applied differs from the arm's-length price, the eligible cost must be taken into account at the arm's-length price.
This means that, in the case of an R&D service agreement with a related party, it is not sufficient to establish that the service was actually performed.
The supporting documentation may include, for example:
-
- intercompany agreement;
- description of the services;
- allocation of project responsibilities;
- cost calculation;
- invoices;
- certificates of completion or performance confirmations;
- transfer pricing documentation;
- supporting documentation for the arm's-length price.
R&D Project Classification and Cost Eligibility – Two Separate Questions
An important practical distinction is that the classification of an R&D project and the tax eligibility of individual costs are not the same question.
The R&D project classification procedure examines whether the activities specified in the project qualify as research and development activities; additional matters, such as the proportion of R&D activities or whether the R&D is carried out within the taxpayer's own activities, may also be determined as part of the procedure.
This does not mean, however, that the project's entire cost base automatically qualifies under Section 22/G of the Corporate Tax Act.
A project may qualify as an R&D project while an individual cost item does not qualify as an eligible cost under Section 22/G.
Accordingly, in practice, it may be appropriate to maintain two separate working papers or analyses:
-
- R&D classification: Why does the activity qualify as R&D?
- Cost assessment: Which specific costs qualify, and in what amount?
Related Article
R&D Tax Credit under Section 22/G of the Corporate Tax Act – How Does the R&D Tax Credit Work?
In this article, we provide a detailed overview of, among other things, who may elect to apply the tax credit under Section 22/G, how the five-year election period operates, the amount of the R&D tax credit, and the special rules applicable to the incentive.
If you have any further questions regarding this topic, our experts are happy to assist you.