A ViDA egyik fontos következménye, hogy a számla és az adóhatóság részére teljesített adatszolgáltatás között még szorosabb kapcsolat jön létre.
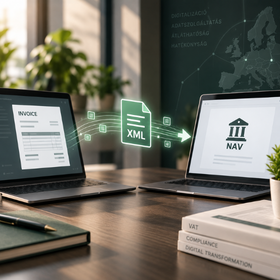
A magyarországi megvalósításra vonatkozó jelenlegi koncepció célja, hogy ugyanaz az XML-adatállomány legyen a számla, és egyben az adóhatósághoz továbbított adatszolgáltatás alapja is. Így a számlázási folyamat különböző pontjain ugyanaz a strukturált adat jelenik meg.
Belföldi és közösségi ügyletek
A tervezett rendszerben az adatszolgáltatás adattartalma az ügylet típusától is függhet.
Belföldi B2B ügyletek esetében az adatszolgáltatás a számla teljes adattartalmára kiterjedne. Ez azt jelenti, hogy a számlázóprogram által előállított strukturált számlát kellene az adóhatóság részére továbbítani.
Közösségi ügyleteknél ugyanakkor az EU-s szabályokhoz igazodó, úgynevezett „core” adattartalom szolgálna az adatszolgáltatás alapjául, így bizonyos esetekben kevesebb adat is elegendő lehet.
A cél tehát az, hogy a vállalkozás által kiállított számla és az adóhatóság rendelkezésére álló adat között ne legyen manuális újrarögzítésből vagy eltérő adatforrásokból fakadó különbség.
A vevői oldal is nagyobb szerepet kap
A változás nem kizárólag az értékesítőket érintheti. A NAV/NGM-koncepció szerint Magyarország a vevői oldali, számlaszintű és valós idejű adatszolgáltatást is alkalmazni tervezi.
A koncepció alapján a belföldi adóalany vevőnek a számla kézhezvételét követően meghatározott határidőn belül kellene adatot szolgáltatnia arról, hogy a számlát megkapta. A tervezett határidő 5 nap, és a rendszer a belföldi, illetve közösségi ügyletekhez kapcsolódó számlákra is kiterjedne.
Ez újabb kapcsolatot teremthet a számlázási, könyvelési és áfabevallási folyamatok között.
Mit jelenthet ez a vállalkozásoknak?
A vállalkozásoknak ezért érdemes lehet már a felkészülés során megvizsgálni, hogy:
-
- a számlázó- és könyvelési rendszerek megfelelően kapcsolódnak-e egymáshoz;
- a partneradatok és adószámok megfelelően szerepelnek-e a rendszerekben;
- a számlán szereplő adatok egységesen kerülnek-e tovább a különböző rendszerekbe;
- és mennyi manuális adatbevitel marad a folyamatban.
A digitalizált áfarendszer egyik legfontosabb következménye ugyanis éppen az lehet, hogy az adatminőség önálló adózási kérdéssé válik.
A ViDA magyarországi megvalósítása ugyanakkor nemcsak az adóhatósági adatszolgáltatásról szól. Az elektronikus számlázási infrastruktúra nemzetközi oldalán a PEPPOL is megjelenhet, amelyről külön cikkben írunk.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
One Invoice, One Set of Data – How Will VAT Reporting Change?
One of the important implications of ViDA is that the relationship between the invoice and the data reported to the tax authorities will become even closer.
The current concept for the implementation of ViDA in Hungary aims to ensure that the same XML data file serves as the basis for both the invoice and the data reported to the tax authorities. As a result, the same structured data would be used throughout the different stages of the invoicing process.
Domestic and Intra-EU Transactions
Under the proposed system, the scope of data to be reported may also depend on the type of transaction.
For domestic B2B transactions, the reporting requirement would cover the full data content of the invoice. This means that the structured invoice generated by the invoicing software would need to be transmitted to the tax authorities.
For intra-EU transactions, however, the reporting would be based on the so-called “core” data set aligned with EU rules. As a result, a more limited set of data may be sufficient in certain cases.
The objective is therefore to ensure that there are no discrepancies between the invoice issued by the business and the data available to the tax authorities as a result of manual re-entry or the use of different data sources.
The Buyer’s Side Will Also Play a Greater Role
The changes may not affect suppliers alone. According to the NAV/NGM concept, Hungary also plans to introduce buyer-side, invoice-level and real-time reporting.
Under the concept, a domestic taxable person purchasing goods or services would be required to report, within a specified period following receipt of the invoice, that the invoice has been received. The proposed deadline is five days, and the system would apply to invoices related to both domestic and intra-EU transactions.
This could create an even closer link between invoicing, accounting and VAT reporting processes.
What Could This Mean for Businesses?
Businesses may therefore wish to assess, already during the preparation phase, whether:
-
- their invoicing and accounting systems are properly integrated;
- customer data and tax identification numbers are correctly recorded in their systems;
- invoice data is transferred consistently across the different systems; and
- how much manual data entry remains within the process.
One of the most significant implications of a digitalised VAT system may be that data quality becomes a tax issue in its own right.
The implementation of ViDA in Hungary, however, is not limited to reporting to the tax authorities. PEPPOL may also play a role in the international e-invoicing infrastructure, which we discuss in a separate article.
If you have any further questions regarding this topic, our experts are happy to assist you.
Get in touch with us!