


Szakmai cikkek
Globális minimumadó Magyarországon – kire vonatkozik és milyen kötelezettségekkel jár?
Csipkés Sándor
2026.09.11
16:30
A globális minimumadó, vagyis a Global Anti-Base Erosion Rules ("GloBE") a nemzetközi adózás egyik legjelentősebb új szabályrendszere.
A GloBE szabályok célja, hogy a nagy multinacionális és belföldi vállalatcsoportok jövedelmei után az egyes joghatóságokban legalább egy meghatározott minimális adószint érvényesüljön.
A rendszer központi eleme a 15%-os minimum-adómérték, amelynek teljesülését nem egyszerűen a helyi társasági adókulcs alapján, hanem a GloBE szabályok szerinti effektív adómérték alapján kell vizsgálni. Ha egy adott joghatóságban az effektív adómérték a minimumszint alatt marad, a különbözethez kapcsolódóan kiegészítő adó merülhet fel.
Magyarországon a GloBE szabályokat a 2023. évi LXXXIV. törvény ültette át a helyi jogrendszerbe. A törvény 2024. január 1-jétől alkalmazandó, és a magyar szabályozás a multinacionális vállalatcsoportok mellett a meghatározott feltételeknek megfelelő nagyméretű belföldi vállalatcsoportokra is kiterjed.
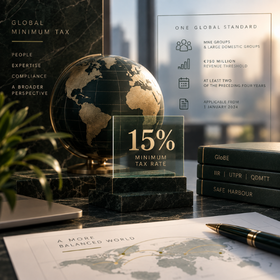
Globális minimumadó röviden
| Minimum-adómérték | 15% |
| Érintett csoportok | MNE csoportok és nagyméretű belföldi vállalatcsoportok |
| Bevételi küszöb | *legalább 750 millió euró |
| Küszöb vizsgálata | a megelőző négy adóév közül legalább kettőben |
| Magyar szabályozás | 2023. évi LXXXIV. törvény |
| Magyar alkalmazás kezdete | 2024. január 1. |
*A 750 millió eurós küszöböt nem az egyes magyar társaságok önálló árbevétele alapján kell vizsgálni: a releváns mérce a végső anyavállalat konszolidált pénzügyi beszámolója szerinti éves bevétel, és a küszöbnek a megelőző négy adóév közül legalább kettőben teljesülnie kell.
Kire vonatkozik a globális minimumadó?
A GloBE szabályok alkalmazásának első lépése annak meghatározása, hogy a vállalatcsoport egyáltalán a szabályozás hatálya alá tartozik-e.
A magyar törvény alapján a globális minimumadó szempontjából érintett lehet egy Magyarországon illetőséggel rendelkező csoporttag, ha olyan multinacionális vállalatcsoport vagy nagyméretű belföldi vállalatcsoport tagja, amelynek végső anyavállalata által készített konszolidált pénzügyi beszámoló szerinti éves bevétele – a törvényben meghatározott módon – a megelőző négy adóév közül legalább kettőben eléri vagy meghaladja a 750 millió eurót.
A küszöbérték vizsgálatánál külön szabályok vonatkoznak többek között a rövidebb vagy hosszabb adóévekre, valamint a vállalatcsoportok egyesülésére, szétválására és más szerkezeti változásaira is.
Hogyan működik az effektív adómérték?
A GloBE számítás egyik központi eleme az Effective Tax Rate (ETR).
Egyszerűsített formában a logika a következő:
GloBE ETR = Kiigazított lefedett adók / GloBE szerinti elismert nyereség
A tényleges számítás azonban ennél összetettebb, mivel mind a számláló, mind a nevező számos korrekciót tartalmazhat.
Ha az adott joghatóság GloBE szerinti effektív adómértéke 15% alatt marad, akkor a rendszer alapján kiegészítő adó merülhet fel. A kiegészítő adó kiszámítása során azonban további tényezőket is figyelembe kell venni, így például a Substance-based Income Exclusion szabályait.
Ezért egy 15% alatti ETR nem jelenti automatikusan azt, hogy a teljes különbözet után kiegészítő adót kell fizetni.
A magyar QDMTT – miért különösen fontos Magyarországon?
Magyarország a GloBE rendszer részeként bevezette az Elismert Belföldi Kiegészítő Adót.
A QDMTT számítása szintén a GloBE szabályrendszerre épül. Emiatt a magyar csoporttagnak nem elegendő kizárólag a helyi adóbevallások adatait összegyűjtenie: szükség van a GloBE számításhoz szükséges pénzügyi, adózási és csoportszintű adatokra is.
Egy multinacionális vállalatcsoport magyarországi jelenléte esetén ezért már a compliance-folyamat elején érdemes tisztázni, hogy:
- mely magyar entitások minősülnek csoporttagnak;
- melyik szervezet lesz az adatszolgáltatásra kijelölt csoporttag;
- alkalmazható-e valamely Safe Harbour;
- fennáll-e QDMTT-kötelezettség;
- hogyan alakul a magyar joghatóság GloBE ETR-je;
- és milyen adatokat kell a csoportközpontból beszerezni.
IIR, UTPR és QDMTT – mi a különbség?
A GloBE rendszer három meghatározó mechanizmust alkalmaz a kiegészítő adóztatásra.
Income Inclusion Rule (IIR)
Az IIR alapján a csoport megfelelő anyavállalata viseli a kiegészítő adóztatás terhét az aluladóztatott csoporttagokhoz kapcsolódóan, a GloBE szabályokban meghatározott feltételek mellett.
Undertaxed Profits Rule (UTPR)
Az UTPR egy további allokációs mechanizmus, amely meghatározott esetekben akkor kerülhet szerepbe, ha a kiegészítő adóztatás nem valósul meg teljes egészében az IIR-en keresztül.
QDMTT
A QDMTT ezzel szemben az adott joghatóság saját belföldi kiegészítő adója. Magyarország esetében ez különösen fontos, mivel a magyarországi aluladóztatásra vonatkozó kiegészítő adóztatás a magyar rendszerben is megjelenik.
Milyen bevallási és adatszolgáltatási kötelezettségek vannak?
A globális minimumadó nem kizárólag egy új adófizetési kötelezettséget jelent. Önálló bejelentési, adatszolgáltatási és bevallási rendszer kapcsolódik hozzá.
A magyar GloBE törvény alapján a belföldi csoporttagnak – vagy az összes belföldi csoporttag nevében eljáró kijelölt helyi szervezetnek – bejelentést kell tennie az állami adó- és vámhatóság felé a kiegészítő adóalanyiságról. A bejelentési határidő az érintett adóév utolsó napját követő második hónap utolsó napja.
A GloBE-hoz kapcsolódó adatszolgáltatás és bevallás főszabály szerint az érintett adóév utolsó napjától számított 15 hónapon belül teljesítendő, míg az átmeneti évre 18 hónapos határidő vonatkozik.
Ezért például egy naptári éves vállalatcsoport esetében a 2024-es átmeneti évhez kapcsolódó kötelezettségek határideje eltérhet a későbbi adóévekétől.
Milyen GloBE-határidőkkel érdemes számolni 2026-ban?
A 2026-os év már nem a magyar GloBE rendszer bevezetésének időszaka: a vállalatcsoportok számára ez már a tényleges működés és a rendszeres compliance időszaka.
2026. február 28. – éves bejelentés
A 2025-ös adóévhez kapcsolódóan a magyar csoporttagoknak az érintettségre és a csoport adataira vonatkozó bejelentési kötelezettséget kellett teljesíteniük. A magyar törvény alapján az éves bejelentés határideje az adóév utolsó napját követő második hónap utolsó napja.
2026. június 30. – a 2024-es év GloBE-bevallásának és adatszolgáltatásának határideje
A 2024-es átmeneti évre az általános 15 hónapos határidő helyett a törvény 18 hónapos határidőt biztosít. Ezért a naptári éves csoportok első GloBE-évéhez kapcsolódó bevallás és adatszolgáltatás végső határideje 2026. június 30.
Ez az első év különösen fontos abból a szempontból, hogy a vállalatcsoportoknak ekkor már nemcsak az adatgyűjtési folyamatot, hanem a tényleges GloBE számítási és adatszolgáltatási folyamatot is megfelelően működtetniük kell.
2026. november 20. – QDMTT-előleg
A 2025-ös adóévhez kapcsolódó Elismert Belföldi Kiegészítő Adó előlegét a törvény alapján az adóév utolsó napját követő tizenegyedik hónap 20. napjáig kell meghatározni, bevallani és megfizetni.
Ez naptári éves adózók esetében 2026. november 20.
2026. december 31. – GIR-hez kapcsolódó bejelentések
Ha a GloBE információs adatszolgáltatást nem a magyar csoporttag, hanem például a végső anyavállalat vagy más kijelölt szervezet nyújtja be, a magyar szervezetnek a törvényben meghatározott esetekben külön bejelentési kötelezettsége is felmerül.
Safe Harbour – amikor nem kell a teljes GloBE-számítást elvégezni
A GloBE rendszer egyik legfontosabb gyakorlati egyszerűsítése a Safe Harbour.
A Safe Harbour nem azt jelenti, hogy a vállalatcsoport általánosságban mentesül a globális minimumadó alól. A szabály lényege inkább az, hogy ha egy adott joghatóság megfelel a vonatkozó teszt valamelyikének, az adott joghatóságra vonatkozóan a GloBE rendszer egyszerűsített módon alkalmazható.
A CbCR Safe Harbour tipikusan három vizsgálati irányt alkalmaz:
- De minimis teszt – ha az adott joghatóság bevétele és eredménye a meghatározott alacsony értékhatárokon belül marad;
- Simplified ETR Test – ha az egyszerűsített effektív adómérték eléri az adott évre meghatározott küszöböt;
- Routine Profits Test – ha az adott joghatóság GloBE szerinti eredménye nem haladja meg a substance-based income exclusion alapján meghatározott összeget.
A Safe Harbour alkalmazhatóságát ezért minden egyes érintett joghatóságra és adóévre külön érdemes megvizsgálni, különös tekintettel a CbCR-adatok minőségére és a választások megfelelő dokumentálására.
Megjegyzés: Abban az esetben is szükségesek a fentebb említett compliance teendők elvégzése, ha egy cégcsoport magyarországi entitásainál alkalmazhatóak a Safe Harbour mentességek.
Substance-based Income Exclusion – a valódi gazdasági jelenlét szerepe
A GloBE szabályok nem kizárólag az adókulcsra koncentrálnak. A rendszer figyelembe veszi azt is, hogy az adott országban mekkora valós gazdasági jelenlét kapcsolódik a csoport működéséhez.
Ezt szolgálja a Substance-based Income Exclusion ("SBIE"), amely többek között a helyi munkavállalókhoz kapcsolódó bérköltséget és a meghatározott tárgyi eszközöket veszi figyelembe.
Az SBIE összege csökkenti a kiegészítő adóztatás szempontjából figyelembe veendő többletnyereség összegét. Ennek következtében egy alacsony GloBE ETR-rel rendelkező joghatóságban sem feltétlenül keletkezik a teljes GloBE szerinti nyereségre kiegészítő adó.
A szabályozás átmeneti időszakában az SBIE százalékos mértékei fokozatosan csökkennek, ezért a számításnál az adott adóévhez tartozó mértékeket kell alkalmazni.
A halasztott adó szerepe a GloBE-számításban
A GloBE compliance egyik legösszetettebb területe a halasztott adó kezelése.
A GloBE szabályok bizonyos körülmények között figyelembe veszik a halasztott adót a lefedett adók meghatározásakor. Ennek jelentősége különösen akkor lehet nagy, ha a vállalat például elhatárolt veszteséggel, adókedvezményekkel vagy jelentős időbeli eltérésekkel rendelkezik.
Ugyanakkor a halasztott adó nem kezelhető automatikusan úgy, hogy minden könyvelésben megjelenő deferred tax tétel növeli a GloBE szerinti lefedett adókat. A törvény részletes szabályokat tartalmaz többek között a deferred tax adjustment meghatározására, az alkalmazandó adómértékre, valamint bizonyos halasztott adókötelezettségek későbbi visszaírására.
Ezért a GloBE-számítás során a számviteli és adózási adatok összekapcsolása különösen fontos.
Összefoglalás
A globális minimumadó magyarországi alkalmazása jóval többet jelent annál, mint hogy egy vállalatcsoportnak egy 15%-os adókulcsot kell összehasonlítania a magyar adóterheléssel.
A GloBE rendszerben a csoportszintű hatályvizsgálat, a GloBE szerinti nyereség, a lefedett adók, az effektív adómérték, a Substance-based Income Exclusion, a Safe Harbour szabályok, a QDMTT, valamint az adatszolgáltatási és bevallási kötelezettségek egymással összefüggő rendszert alkotnak.
Magyar vállalatcsoporti tag esetében ezért már az első lépésben érdemes meghatározni, hogy érintett-e a csoport, milyen számítási módszert kell alkalmazni, és milyen magyarországi compliance-kötelezettségek merülnek fel.
A GloBE számítások megfelelő előkészítése különösen fontos olyan csoportoknál, amelyek több országban működnek, eltérő adókulcsokat alkalmazó joghatóságokban rendelkeznek jelenléttel, jelentős adókedvezményeket vesznek igénybe, vagy összetett vállalatcsoport-struktúrával rendelkeznek.
A C&H Partners Tax Consulting szakértői támogatást nyújtanak a globális minimumadóhoz kapcsolódó hatályvizsgálat, GloBE/ETR számítás, QDMTT, Safe Harbour elemzés, adatszolgáltatás és compliance folyamatok kialakítása során.
Amennyiben további kérdése van a témával kapcsolatban, szakértőink készséggel állnak rendelkezésére.
Vegye fel velünk a kapcsolatot!
Global Minimum Tax in Hungary – Who Is Subject to the Rules and What Compliance Obligations Apply?
The global minimum tax, also known as the Global Anti-Base Erosion Rules ("GloBE"), represents one of the most significant new frameworks in international taxation.
The GloBE Rules are designed to ensure that a specified minimum level of taxation applies to the income of large multinational and domestic groups in each jurisdiction.
A central element of the system is the 15% minimum tax rate, compliance with which is not determined simply by reference to the local corporate income tax rate, but rather based on the Effective Tax Rate calculated in accordance with the GloBE Rules. If the ETR in a particular jurisdiction falls below the minimum level, a top-up tax may arise in respect of the difference.
In Hungary, the GloBE Rules were implemented into domestic legislation by Act LXXXIV of 2023 on Top-up Taxes Ensuring a Global Minimum Level of Taxation and Certain Amendments to Tax Laws. The Act applies from 1 January 2024 and, in addition to multinational enterprise groups, the Hungarian rules also cover large domestic groups meeting the conditions specified by the legislation.
Global Minimum Tax at a Glance
| Minimum tax rate | 15% |
|---|---|
| Groups concerned | MNE groups and large domestic groups |
| Revenue threshold | *EUR 750 million or more |
| Threshold test | In at least two of the preceding four fiscal years |
| Hungarian legislation | Act LXXXIV of 2023 |
| Application in Hungary | From 1 January 2024 |
*The EUR 750 million threshold is not determined based on the standalone revenue of individual Hungarian companies. The relevant measure is the annual revenue reported in the consolidated financial statements of the Ultimate Parent Entity, and the threshold must be met in at least two of the four fiscal years preceding the relevant tax year.
Who Is Subject to the Global Minimum Tax?
The first step in applying the GloBE Rules is to determine whether the group falls within the scope of the regime at all.
Under the Hungarian legislation, a group member resident in Hungary may be subject to the global minimum tax if it is a member of a multinational enterprise group or a large domestic group whose annual revenue, based on the consolidated financial statements prepared by the Ultimate Parent Entity and determined in accordance with the rules set out in the legislation, reaches or exceeds EUR 750 million in at least two of the four fiscal years preceding the relevant tax year.
Specific rules apply when determining the threshold in cases including shorter or longer fiscal years, as well as mergers, demergers and other structural changes affecting the group.
How Is the Effective Tax Rate Calculated?
One of the central elements of the GloBE calculation is the Effective Tax Rate (ETR).
In simplified terms, the calculation can be illustrated as follows:
GloBE ETR = Adjusted Covered Taxes / GloBE Income
The actual calculation is, however, more complex, as both the numerator and the denominator may be subject to a number of adjustments.
If the GloBE ETR of a particular jurisdiction is below 15%, a top-up tax may arise under the GloBE Rules. However, additional factors must also be taken into account when calculating the top-up tax, including the Substance-based Income Exclusion.
Accordingly, an ETR below 15% does not automatically mean that top-up tax will be payable on the entire difference.
The Hungarian QDMTT – Why Is It Particularly Important in Hungary?
As part of the GloBE framework, Hungary has introduced the Qualified Domestic Minimum Top-up Tax ("QDMTT").
The QDMTT calculation is also based on the GloBE framework. Consequently, a Hungarian group member cannot rely solely on data collected from local tax returns. Financial, tax and group-level data required for the GloBE calculation are also necessary.
Therefore, where a multinational enterprise group has a presence in Hungary, it is advisable to clarify the following already at the beginning of the compliance process:
- which Hungarian entities qualify as group members;
- which entity will be designated to fulfil the reporting obligations;
- whether any Safe Harbour can be applied;
- whether a QDMTT liability arises;
- how the GloBE ETR of the Hungarian jurisdiction is determined; and
- which data must be obtained from the group headquarters.
IIR, UTPR and QDMTT – What Is the Difference?
The GloBE framework applies three key mechanisms for imposing top-up tax.
Income Inclusion Rule (IIR)
Under the IIR, the relevant parent entity of the group bears the top-up tax liability in respect of undertaxed group members, subject to the conditions specified under the GloBE Rules.
Undertaxed Profits Rule (UTPR)
The UTPR is an additional allocation mechanism that may apply in certain circumstances where the top-up tax is not fully imposed through the IIR.
QDMTT
The QDMTT, by contrast, is the domestic minimum top-up tax imposed by the relevant jurisdiction itself. In Hungary, this is particularly important because top-up taxation in respect of undertaxed income arising in Hungary is also addressed within the Hungarian domestic system.
What Filing and Reporting Obligations Apply?
The global minimum tax does not merely introduce an additional tax payment obligation. It also involves a separate notification, information reporting and tax return filing framework.
Under the Hungarian GloBE legislation, a domestic group member – or a designated local entity acting on behalf of all domestic group members – must notify the Hungarian State Tax and Customs Authority of its status as a top-up taxpayer. The deadline for the notification is the last day of the second month following the last day of the relevant tax year.
As a general rule, the GloBE information reporting and tax return filing obligations must be fulfilled within 15 months following the last day of the relevant tax year, while an extended 18-month deadline applies for the transitional year.
Accordingly, for example, the deadlines applicable to a calendar-year group in respect of the 2024 transitional year may differ from those applicable to subsequent tax years.
What GloBE Deadlines Should Be Considered in 2026?
The year 2026 is no longer the implementation phase of the Hungarian GloBE regime. For groups within scope, it represents the period of actual operation and recurring compliance under the system.
28 February 2026 – Annual Notification
In respect of the 2025 tax year, Hungarian group members were required to fulfil their notification obligations concerning their status and relevant group information. Under the Hungarian legislation, the annual notification is due by the last day of the second month following the last day of the tax year.
30 June 2026 – Deadline for the 2024 GloBE Return and Information Reporting
For the 2024 transitional year, the legislation provides an 18-month deadline instead of the general 15-month deadline. Accordingly, for calendar-year groups, the final deadline for filing the GloBE return and fulfilling the relevant information reporting obligations for the first GloBE year is 30 June 2026.
This first year is particularly important because groups must have established not only their data collection processes, but also an operational GloBE calculation and reporting process.
20 November 2026 – QDMTT Advance Tax Payment
Under the Hungarian legislation, the advance payment of the Qualified Domestic Minimum Top-up Tax relating to the 2025 tax year must be determined, reported and paid by the 20th day of the eleventh month following the last day of the tax year.
For calendar-year taxpayers, this means 20 November 2026.
31 December 2026 – Notifications Related to the GIR
Where the GloBE Information Return is filed not by the Hungarian group member but, for example, by the Ultimate Parent Entity or another designated entity, the Hungarian entity may, in the cases specified by the legislation, also be subject to a separate notification obligation.
Safe Harbour – When the Full GloBE Calculation May Not Be Required
One of the most important practical simplifications under the GloBE framework is the Safe Harbour.
Safe Harbour does not mean that the group is generally exempt from the global minimum tax. Rather, where a particular jurisdiction satisfies one of the applicable tests, the GloBE Rules may be applied in a simplified manner in respect of that jurisdiction.
The CbCR Safe Harbour typically applies three tests:
- De minimis test – where the revenue and profit of the relevant jurisdiction remain below the specified thresholds;
- Simplified ETR Test – where the simplified effective tax rate reaches the threshold applicable for the relevant year; and
- Routine Profits Test – where the GloBE income of the relevant jurisdiction does not exceed the amount determined under the Substance-based Income Exclusion.
The availability of a Safe Harbour should therefore be assessed separately for each relevant jurisdiction and tax year, with particular attention to the quality of the CbCR data and the proper documentation of the relevant elections.
Please note that the relevant compliance obligations mentioned above should still be addressed even where Safe Harbour relief is applicable to the Hungarian entities of a group.
Substance-based Income Exclusion – The Role of Genuine Economic Presence
The GloBE Rules do not focus exclusively on the tax rate. The system also takes into account the extent to which genuine economic activity is present in the relevant jurisdiction.
This is reflected in the Substance-based Income Exclusion ("SBIE"), which takes into account, among other factors, payroll costs relating to local employees and qualifying tangible assets.
The amount of the SBIE reduces the amount of excess profit taken into account for top-up tax purposes. Consequently, even where a jurisdiction has a low GloBE ETR, top-up tax does not necessarily arise on the entire amount of GloBE income.
During the transitional period, the applicable SBIE percentages decrease gradually. Therefore, the percentages applicable to the relevant tax year must be used when performing the calculation.
The Role of Deferred Tax in the GloBE Calculation
One of the most complex areas of GloBE compliance is the treatment of deferred tax.
Under certain circumstances, the GloBE Rules take deferred tax into account when determining Covered Taxes. This can be particularly significant where a company has, for example, tax losses carried forward, tax incentives or significant temporary differences.
However, deferred tax cannot automatically be treated in such a way that every deferred tax item recognised in the accounts increases Covered Taxes for GloBE purposes. The legislation contains detailed rules regarding, among other matters, the determination of the deferred tax adjustment, the applicable tax rate and the subsequent recapture of certain deferred tax liabilities.
Accordingly, linking accounting and tax data is particularly important when performing a GloBE calculation.
Summary
The application of the global minimum tax in Hungary involves considerably more than simply comparing a 15% tax rate with the Hungarian tax burden of a group.
Under the GloBE framework, scope determination at group level, GloBE income, Covered Taxes, the Effective Tax Rate, the Substance-based Income Exclusion, Safe Harbour rules, QDMTT, as well as information reporting and tax filing obligations form an interconnected system.
For a Hungarian group member, it is therefore advisable to determine at an early stage whether the group is within scope, which calculation methodology must be applied, and which Hungarian compliance obligations arise.
Proper preparation of the GloBE calculations is particularly important for groups operating in multiple countries, maintaining a presence in jurisdictions with different tax rates, benefiting from significant tax incentives, or having complex corporate structures.
C&H Partners Tax Consulting provides expert support in relation to global minimum tax scope assessments, GloBE/ETR calculations, QDMTT, Safe Harbour analyses, information reporting and the establishment of GloBE compliance processes.
If you have any further questions regarding this topic, our experts are happy to assist you.